
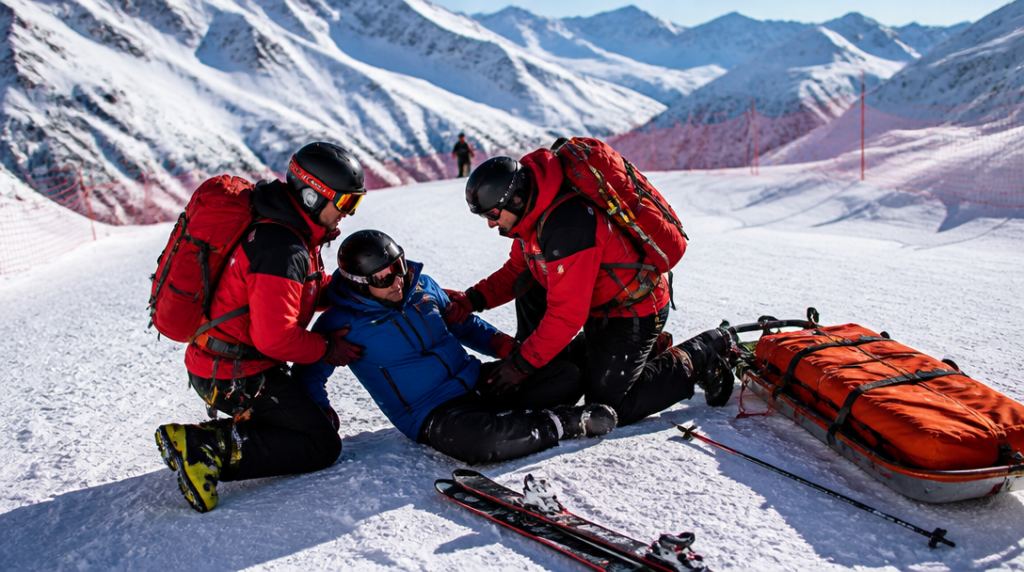
Na svahu se lyžař srazí s jiným člověkem, zůstane ležet a horská služba vyráží pro něj. Záchrana proběhne rychle, účet už tak rychlý být nemusí. Kdo pak zjistí, že jeho pojištění platí jen pro upravené sjezdovky, zatímco on sjížděl několik metrů mimo vyznačenou trasu?
Právě tady se láme rozdíl mezi cestovním pojištěním pro běžnou dovolenou a pojistkou, která skutečně počítá se zimními sporty. Lyžování zní jako jedna aktivita. Pojišťovny ho ale rozdělují na několik různých režimů podle místa, způsobu jízdy i nadmořské výšky.
EHIC na horách nestačí
Evropský průkaz zdravotního pojištění může v zemích Evropské unie pomoci s nezbytnou zdravotní péčí za podmínek platných pro místní pojištěnce. Horskou záchranu na sjezdovce ale nekryje. Stejně tak nezaplatí převoz zpět do České republiky.
To je detail, který se v představách o „evropském průkazu“ snadno ztratí. Zraněný lyžař může potřebovat nejen ošetření v nemocnici, ale také zásah horské služby, převoz ze svahu nebo repatriaci. Samostatné cestovní pojištění proto není luxusní doplněk k permanentce, ale základní ochrana před náklady, které se mohou objevit mimo běžný zdravotní systém.
Upravená sjezdovka není totéž co volný terén
U Allianz je v základním krytí zahrnuto lyžování a snowboarding na vyznačených trasách. Stejný režim se vztahuje na běžky na vyznačených trasách a turistiku do nadmořské výšky 4 500 metrů.
Jenže hranice mezi krytou a nekrytou jízdou může být v terénu překvapivě nenápadná. Stačí odbočit mimo vyznačenou trasu a podle podmínek Allianz se lyžování i snowboarding mimo tyto trasy řadí mezi rizikové sporty. K jejich krytí je potřeba připojištění.
Freeride, freestyle, freeskiing, heliskiing, skialpinismus a akrobatické lyžování patří u Allianz mezi další rizikové aktivity. Pro ně tedy běžné nastavení smlouvy nemusí stačit, i když se pojištěný stále pohybuje na lyžích a celý den tráví ve stejném horském středisku.
Pojistné podmínky tím vlastně řeší otázku, kterou si lyžař často položí až po nehodě: jel jsem ještě po sjezdovce, nebo už mimo ni? Fotografie zasněženého svahu v reklamě na dovolenou na to odpověď nedá. Rozhodující je vymezení trasy a konkrétní produkt.
Limity vypadají vysoké, ale ne všechny stejně
Aktuální produktový list Allianz uvádí u jedné varianty limit léčebných výloh pět milionů korun a u druhé dvacet milionů korun. Rizikové sporty lze připojistit. Samotná výše limitu však není jediným parametrem, který má smysl porovnávat.
Důležitá je také platnost pojištění pro danou aktivitu, územní rozsah, výluky a způsob, jakým smlouva popisuje zásah záchranářů. U zimních sportů se vyplatí ověřit, zda se krytí vztahuje na horskou službu, převoz do zdravotnického zařízení i případný transport domů.
Pět milionů může na první pohled působit jako obrovská částka. Bez znalosti výluk ale člověk neví, co přesně limit zahrnuje. A vysoký limit léčebných výloh sám o sobě neznamená, že pojišťovna zaplatí zásah při každém typu jízdy.
Alkohol a vlastní risk mohou změnit výsledek
Pojištění není automatická omluvenka pro jakékoli rozhodnutí na horách. Podmínky mohou řešit například porušení bezpečnostních pravidel, jízdu mimo povolené trasy nebo stav po požití alkoholu. Právě tyto okolnosti se při likvidaci škody zkoumají mnohem pečlivěji než barva lyžařské bundy nebo cena skipasu.
Před odjezdem proto nestačí zaškrtnout kolonku „zimní sporty“. Je třeba popsat skutečný plán. Rodinná dovolená na upravených sjezdovkách je jiný případ než výlet na skialpech, výprava do volného terénu nebo několik dní freeridu.
Sám bych si podmínky pojištění otevřel dřív než mapu sjezdovek. Zní to méně dobrodružně, ale právě jedna věta o vyznačených trasách může mít větší cenu než pečlivě vybraný apartmán.
Co si zkontrolovat ještě před odjezdem
Nejprve je potřeba určit, kde a jak budete jezdit. Upravená sjezdovka, běžkařská trasa, volný terén a skialpinistický výstup nejsou pro pojišťovnu synonyma. Stejně tak se vyplatí zkontrolovat plánovanou nadmořskou výšku u horské turistiky.
Potom přichází na řadu limity léčebných výloh a připojištění rizikových sportů. Nestačí spoléhat na to, že smlouva obsahuje slovo „lyžování“. Rozhodující je, jak ho konkrétní pojišťovna vykládá a jaké situace z něj vylučuje.
Nakonec si uložte číslo asistenční služby a zjistěte, co dělat při nehodě. V některých situacích může být nutné kontaktovat asistenční centrum ještě před organizací nákladného převozu. Na zasněženém svahu se rozhoduje během minut, nikoli při pozdějším pročítání smlouvy u kuchyňského stolu.



