
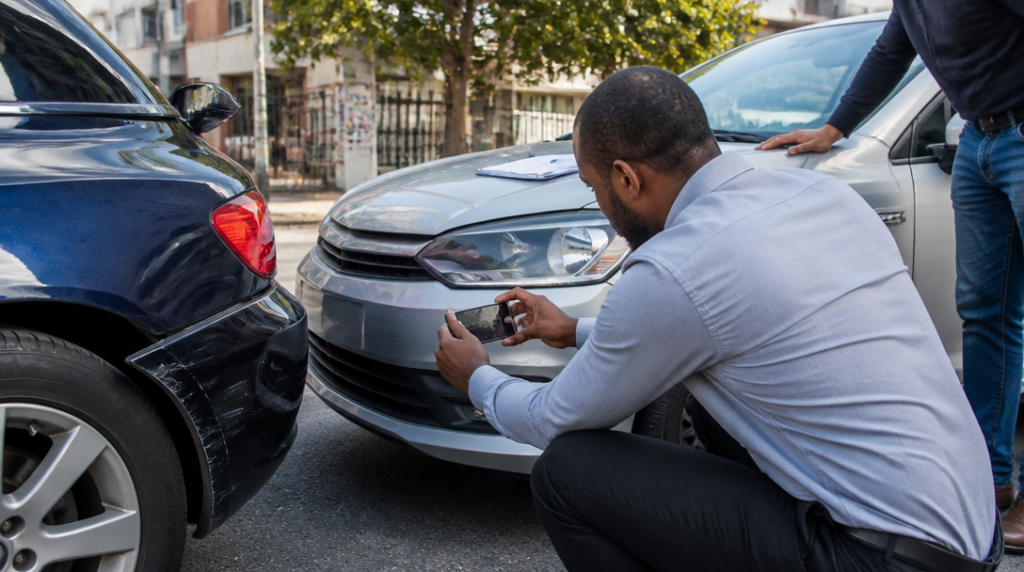
Menší nehoda může znamenat odřený nárazník a několik tisíc korun za opravu. Jiná srážka ale může způsobit vážné zranění člověka a škody v řádu milionů. Pojistka mezi těmito situacemi nestírá rozdíl, pomáhá však nést finanční následky té, kterou máte skutečně pojištěnou.
Slovo „pojistka“ zní jednoduše. Ve skutečnosti jde o dohodu, která přesně popisuje, co se stane, když nastane určitá událost. Vy platíte pojistné a pojišťovna se zavazuje vyplatit plnění, pokud událost splní podmínky smlouvy.
Co pojištění skutečně kryje
Rozhodující není pocit, že je něco „pojištěné“. Rozhoduje konkrétní smlouva. Ta určuje rozsah krytí, pojistnou částku nebo limit, spoluúčast a také situace, při kterých pojišťovna plnění neposkytne.
U pojištění domácnosti může jít například o škody způsobené požárem, vodou z prasklého potrubí nebo vloupáním. Pojištění nemovitosti se zase vztahuje především na samotný dům či byt a jeho stavební součásti. Rozbitý televizor, nábytek nebo elektronika proto nemusí spadat do stejného pojištění jako střecha a zdi.
Podobně funguje pojištění auta. Povinné ručení hradí škody, které provozem vozidla způsobíte někomu jinému. Nezaplatí automaticky opravu vašeho vlastního vozu. K tomu slouží havarijní pojištění, případně připojištění skel, střetu se zvěří, odcizení nebo dalších rizik.
Povinné ručení není pojistka na všechno
Povinné ručení chrání hlavně poškozené osoby. Když řidič způsobí nehodu, pojišťovna za něj podle smlouvy a zákonných pravidel uhradí újmu na zdraví, škodu na majetku nebo další uznané nároky. Vůz viníka se z tohoto pojištění neopravuje.
Od 1. dubna 2024 činí zákonné minimum 50 milionů korun za újmu na zdraví každého poškozeného a 50 milionů korun za škody na majetku při jedné nehodě. Vážná nehoda s více zraněnými lidmi může vysoký limit rychle zatížit, takže samotné splnění zákonného minima ještě neříká, že je ochrana dostatečná pro každého řidiče.
Povinnost se netýká jen osobních aut. Může se vztahovat také na elektrokoloběžky a podobná vozidla s rychlostí nad 25 kilometrů za hodinu, případně na vozidla rychlejší než 14 kilometrů za hodinu, která váží více než 25 kilogramů. Běžná elektrokola do této povinnosti nespadají.
Od roku 2024 nese povinnost sjednat pojištění skutečný provozovatel vozidla, nikoli automaticky jeho vlastník. To se projeví třeba u sdílených koloběžek, kde vlastník a člověk odpovědný za provoz nemusí být tatáž osoba. Od 1. října 2024 se navíc pojištění vozidla v Česku ověřuje online, takže řidič při jízdě po tuzemsku nemusí vozit zelenou kartu.
Jak vypadá řešení škody v praxi
Po nehodě nebo jiné škodní události je nejdřív potřeba zabránit dalším škodám a zjistit, co se stalo. U dopravní nehody to může znamenat zabezpečení místa, výměnu údajů s ostatními účastníky a v závažnějších případech přivolání policie. U vytopeného bytu zase uzavření vody a rychlé zdokumentování poškození.
Fotografie často řeknou víc než dlouhý popis. Vyfoťte celkový pohled i detaily, uschovejte účtenky za neodkladné výdaje a poškozené věci bez dohody s pojišťovnou nevyhazujte. Likvidátor pak posuzuje rozsah škody a ověřuje, zda odpovídá podmínkám pojištění.
Pojišťovně se událost oznamuje způsobem uvedeným ve smlouvě. Následuje doložení potřebných dokumentů, prohlídka poškození nebo posouzení odborníkem. Teprve potom pojišťovna stanoví, zda plnění vyplatí a v jaké výši.
Pojistné plnění se vyplácí jen za událost, kterou smlouva definuje, a nejvýše do sjednaného limitu. Výsledek ovlivňuje také spoluúčast. Když je spoluúčast například stanovena pevnou částkou, pojišťovna ji od plnění odečte; u procentní spoluúčasti se odečítá podíl ze škody.
Kdy pojišťovna částku zkrátí nebo nevyplatí
Nejčastější překvapení přichází u výluk. Ty popisují situace, které pojištění nekryje, i když se jinak podobají běžné škodě. Smlouva může řešit například úmyslné jednání, zanedbanou údržbu, určitý typ používání věci nebo škodu vzniklou při porušení stanovených podmínek.
Další problém představuje podpojištění. Dům má například skutečnou hodnotu výrazně vyšší než částku uvedenou ve smlouvě. Při menší škodě může pojišťovna plnění krátit podle poměru mezi sjednanou a skutečnou hodnotou majetku. Číslo na smlouvě proto není jen administrativní údaj.
U vozidel se může krátit plnění také kvůli okolnostem nehody nebo porušení povinností. Samotné uzavření pojištění neznamená, že lze bez následků řídit pod vlivem alkoholu, půjčit auto osobě bez oprávnění nebo zatajit podstatné informace. Pojišťovna může nejprve odškodnit poškozeného a následně požadovat část peněz po viníkovi.
Dobrá pojistka tedy není ta s nejdelším seznamem připojištění. Je to smlouva, jejíž limity odpovídají hodnotě majetku a rizikům, která člověku reálně hrozí. Rozdíl bývá ukrytý v několika řádcích o výlukách, spoluúčasti a způsobu výpočtu škody — přesně tam se při likvidaci láme, zda pojistka pomůže, nebo zůstane jen složkou v šuplíku.



