
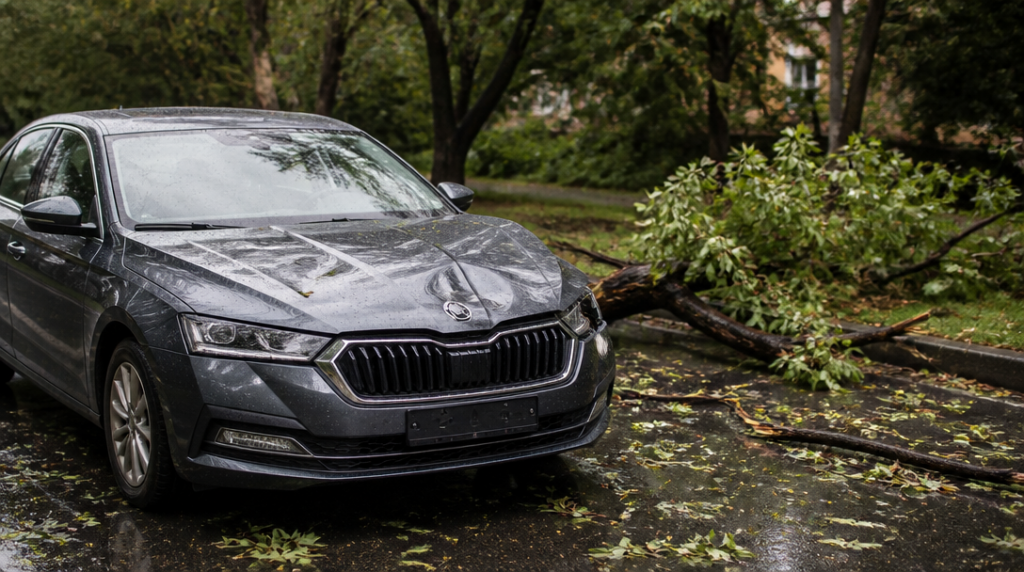
Petr zaparkoval auto před domem jen na chvíli. Když se po dvaceti minutách vrátil, našel na kapotě promáčklinu a vedle vozu ulomenou větev. V noci přišla prudká bouřka a strom nevydržel nápor větru. Nešlo o dopravní nehodu, přesto by právě takový případ mohl patřit do krytí havarijního pojištění.
Lidé si ho často spojují hlavně s nabouraným autem. Ve skutečnosti chrání vůz před několika různými typy rizik. Základní balíček obvykle zahrnuje havárii, odcizení, živel a vandalismus. Konkrétní podoba se ale může mezi pojišťovnami i jednotlivými variantami lišit, proto nestačí znát jen název produktu. Rozhodují sjednaná rizika, spoluúčast a výluky uvedené ve smlouvě.
Havárie není jen srážka dvou aut
Havarijní pojištění se uplatní například při střetu s jiným vozidlem. Stejně tak může pokrýt náraz do svodidel, zdi, sloupu nebo jiné překážky. Do této skupiny spadá také střet se zvířetem, náraz a pád. Auto tedy nemusí skončit po nehodě na silnici; škodu může způsobit i situace na parkovišti nebo při manévrování v garáži.
Představte si řidiče, který při couvání přehlédne nízký betonový sloupek. Poškozený nárazník a víko kufru mohou být typickým případem pro havarijní pojištění. Stejně tak se může řešit poškození po nárazu do zvěře. U každé události však pojišťovna posuzuje okolnosti a kontroluje, zda se na ni nevztahuje některá výluka.
Samostatnou oblastí je odcizení. Pojištění může chránit před krádeží celého vozidla, případně před škodou vzniklou při pokusu o krádež. V praxi může jít o vypáčený zámek, poškozenou spínací skříňku nebo rozbité části karoserie. Podmínky se mohou týkat také zabezpečení vozu, způsobu jeho uzamčení a povinnosti dodat potřebné klíče či doklady.
Živelní rizika mají překvapivě široký záběr. Patří sem například kroupy, pád stromu, požár nebo povodeň. Poškození zaparkovaného auta zvířetem se může rovněž řešit v rámci živelního krytí. Kroupy dokážou během několika minut proměnit kapotu a střechu v důlkovaný plech, zatímco voda po povodni může zničit elektroniku i interiér. U povodně může být sjednána desetidenní čekací doba od začátku pojištění. Škoda vzniklá krátce po uzavření smlouvy tak nemusí být automaticky krytá.
Do základní ochrany často patří také vandalismus. Poškrábaný lak, ulomené zrcátko nebo propíchnuté pneumatiky mohou být právě takovým případem. Nestačí ale předpokládat, že každé poškození zaparkovaného vozu pojišťovna zaplatí. Rozhoduje popis události, její prokázání a podmínky konkrétního produktu.
Připojištění rozšiřují ochranu podle způsobu používání auta
Základní balíček nemusí pokrýt všechno, co řidič považuje za důležité. Proto pojišťovny nabízejí připojištění. Častou volbou je pojištění skel, které může pomoci při prasklém čelním skle po zásahu kamínkem nebo při jiném poškození skleněných částí. U moderních vozů se vyplatí ověřit také to, zda se ochrana vztahuje na senzory a kamery zabudované ve skle.
Praktické může být připojištění škod způsobených výmolem. Prudký náraz do hluboké nerovnosti někdy poškodí pneumatiku, disk, nápravu nebo řízení, aniž by došlo ke střetu s jiným účastníkem provozu. Bez zvláštního sjednaného rizika nemusí taková oprava spadat do běžného havarijního krytí.
Řidiči, kteří auto potřebují každý den, si mohou sjednat náhradní vozidlo. Hodí se po nehodě i při opravě po živelní události, ovšem jen v rozsahu a na dobu stanovenou smlouvou. Jiným lidem dávají větší smysl zavazadla, zejména pokud často cestují a vozí v autě sportovní vybavení, kočárek nebo pracovní techniku.
Další možností je úrazové pojištění posádky. To se nevztahuje na samotnou opravu auta, ale na následky zranění řidiče nebo cestujících. Připojištění GAP zase řeší rozdíl mezi pořizovací cenou vozu a jeho aktuální hodnotou při totální škodě nebo odcizení. U novějšího či financovaného auta může mít taková ochrana značný význam, protože běžné plnění se často odvíjí od hodnoty vozidla v době události.
K dispozici bývá také právní pomoc a rozšířená asistence. Asistenční služba může pomoci při odtahu, nepojízdnosti nebo cestě do zahraničí. Některé varianty havarijního pojištění platí po celé Evropě, přesto je dobré zkontrolovat územní rozsah a konkrétní limity. Pojištění sjednané pro běžné používání doma nemusí mít stejné podmínky při dlouhé cestě za hranice.
Výslednou částku ovlivňuje spoluúčast, tedy díl škody, který klient zaplatí ze svého. U některých variant Kooperativy začíná například na pěti procentech, minimálně však na 5 000 korunách. Při škodě za 40 000 korun by pětiprocentní spoluúčast znamenala 2 000 korun, ale kvůli minimální hranici by klient zaplatil 5 000 korun. Právě tento detail může při sjednávání snadno uniknout.
Při čtení smlouvy se proto vyplatí hledat nejen seznam krytých rizik, ale také výluky, limity, čekací doby, územní platnost a způsob výpočtu spoluúčasti. Dvě pojištění se stejným názvem mohou při stejné nehodě vyplatit úplně jinak, protože jedno zahrnuje skla a náhradní vůz, zatímco druhé končí u základní opravy karoserie.



