
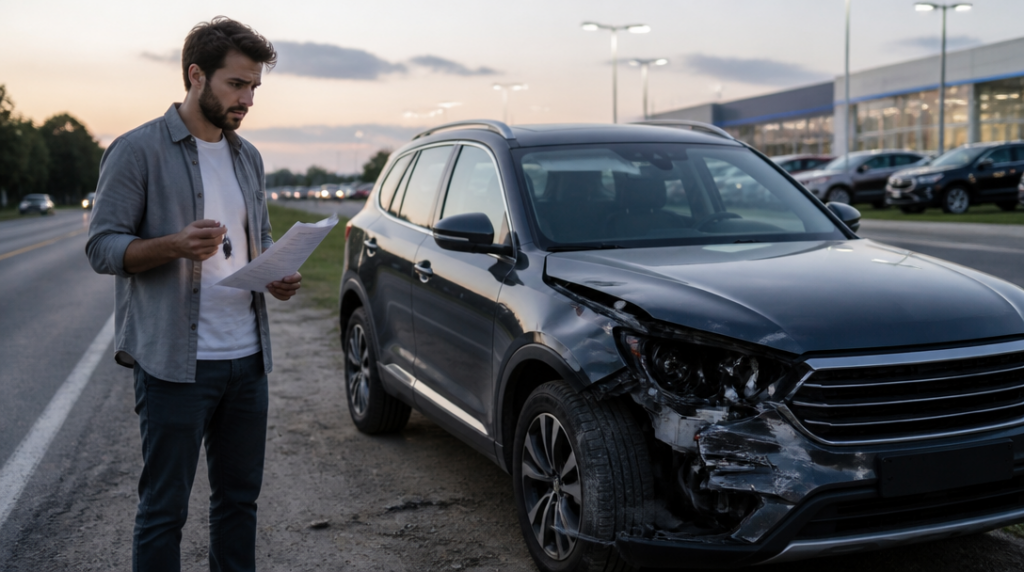
Když Martin po dvou letech splácení naboural své nové SUV, auto už nešlo opravit. Pojišťovna mu oznámila, že vůz měl v den nehody hodnotu 630 000 korun. Jenže při koupi za něj zaplatil rovný milion a na úvěru mu stále zbývala vysoká částka. Z garáže zmizelo auto, ale splátky nikoli. Právě v takové chvíli začíná dávat smysl GAP pojištění.
Zkratka GAP označuje pojištění finanční ztráty. Při krádeži nebo totální škodě doplácí rozdíl mezi aktuální tržní hodnotou auta a jeho původní pořizovací cenou. Běžné havarijní pojištění samo o sobě vychází z hodnoty vozu v době pojistné události, nikoli z částky, kterou za něj majitel zaplatil při koupi. U nového auta přitom cena klesá rychle. Stačí několik měsíců provozu a z původní faktury se stává poměrně vzdálená vzpomínka.
Modelový příklad je prostý: auto stálo milion korun, pojišťovna jeho tržní hodnotu vyčíslila na 630 000 korun a GAP doplnil zbývajících 370 000 korun do původní pořizovací ceny. Bez tohoto doplatku by majitel přišel nejen o vůz, ale také o značnou část peněz vložených do jeho nákupu.
To zní přesvědčivě, jenže GAP není automaticky výhodný doplněk pro každého řidiče. Největší význam má u nového nebo dražšího auta, zejména když je financované úvěrem či leasingem. Tržní plnění totiž může být nižší než dluh, který ještě zbývá splatit. Majitel pak řeší nepříjemný paradox: nemá auto, ale stále musí financující společnosti posílat peníze. A pokud si chce pořídit náhradní vůz, potřebuje další prostředky.
U levnějšího, staršího nebo téměř splaceného auta už bývá prostor pro podobný rozdíl menší. Pravidelně platit za GAP jen proto, že zkratka zní uklidňujícím dojmem, nemusí vycházet. Je to trochu jako kupovat si deštník do auta kvůli jediné krátké přeháňce: smysl má tehdy, když chrání před skutečným problémem, ne jen před nepříjemným pocitem.
Rozhodující není jen cena pojistky, ale také to, co přesně se považuje za původní pořizovací cenu a jak dlouho krytí trvá. Podmínky se mezi pojišťovnami liší. U některých produktů lze GAP sjednat pouze pro velmi mladá vozidla. Direct například umožňuje uzavřít pojištění u aut registrovaných nejvýše 120 dní a krytí poskytuje maximálně 36 měsíců. Kdo začne nabídku řešit až po několika letech, může zjistit, že už nesplňuje vstupní podmínky.
Liší se také horní hranice plnění. UNIQA uvádí u svého GAP maximální plnění až 1 250 000 korun nad rámec havarijního pojištění. Takový limit může být pro běžné auto dostatečný, u dražšího vozu ale nemusí pokrýt celý očekávaný rozdíl. Samotné slovo „GAP“ proto neříká, kolik pojišťovna skutečně doplatí. Rozhoduje limit, způsob výpočtu i konkrétní výluky ve smlouvě.
Pozornost si zaslouží také cena. U modelového auta za 900 000 korun vyšla v kalkulaci z 7. srpna 2026 samostatná pojistka GAP přibližně na 1 738 až 3 750 korun ročně podle pojišťovny. Rozdíl mezi nabídkami není zanedbatelný, zvlášť když se pojištění platí několik let. K částce je navíc potřeba přičíst havarijní pojištění, bez něhož GAP obvykle nedává praktický smysl. Nejde o náhradu havarijní pojistky, ale o doplněk k plnění, které z ní v případě škody vzejde.
Při sjednávání má větší cenu číst podmínky než obdivovat nízkou sazbu. Ověřit si člověk potřebuje hlavně délku pojištění, nejvyšší možný doplatek, vztah k leasingu nebo úvěru a způsob, jakým se určuje původní cena vozidla. Důležité může být i to, zda se doplatek posílá přímo majiteli, nebo financující společnosti. U některých smluv může být plnění navázané na nákup dalšího auta, jinde se řeší především vyrovnání finanční ztráty.
GAP má tedy poměrně přesný účel: chrání před prudkým poklesem hodnoty nového auta, když přijde krádež nebo totální škoda. Nejlépe funguje u vozidla, jehož cena rychle klesá a jehož financování bude pokračovat ještě dlouho po případné nehodě. Kdo kupuje levnější ojetinu za hotové a má dostatečnou rezervu na případnou ztrátu, může za stejnou částku raději posílit havarijní pojištění nebo si vytvořit vlastní finanční polštář. U auta za milion korun financovaného na několik let však několik tisíc ročně může rozhodnout o tom, zda po nehodě člověk řeší jen nové auto, nebo zároveň i starý dluh.



