
Máte škodu nejdřív opravit, nebo okamžitě volat pojišťovně?
Správná odpověď zní: nejprve zajistěte bezpečí a zabraňte dalším škodám, potom událost co nejdříve zdokumentujte a nahlaste. Každá hodina nemusí rozhodnout o výplatě, ale ztracené fotografie, chybějící lékařská zpráva nebo zlikvidované poškozené věci mohou dokazování výrazně zkomplikovat.
Začněte oznámením, ne opravou
Pojistnou událost nahlaste bez zbytečného odkladu. Neexistuje jedna univerzální zákonná lhůta 15 dnů, která by platila pro všechny druhy pojištění. Rozhodující mohou být konkrétní podmínky vaší smlouvy a povaha škody.
Oznámení obvykle podáte online, telefonicky, e-mailem nebo osobně na pobočce. Nejrychlejší cesta bývá elektronický formulář, ale u závažné škody si připravte také telefon. Pracovník pojišťovny vám může říct, co přesně bude potřeba dodat a zda je nutná prohlídka na místě.
Při hlášení popište událost věcně. Uveďte, kdy a kde se stala, co ji způsobilo, co bylo poškozeno a jaký rozsah škody zatím dokážete odhadnout. Nepřikrášlujte popis a nesnažte se hádat detaily, které neznáte. Přesná věta „příčinu zatím ověřuji“ je užitečnější než sebejisté vysvětlení, které se později ukáže jako nepřesné.
Co mít připravené po ruce
Pojišťovna bude potřebovat především číslo pojistné smlouvy a vaše identifikační údaje. Hodí se také datum a místo události, kontaktní údaje případných svědků, číslo policejního protokolu nebo informace o dalších zúčastněných osobách.
U úrazu či nemoci si připravte lékařskou zprávu z prvního ošetření a další doklady o průběhu léčby. Patří sem například zprávy z kontrol, výsledky vyšetření, propouštěcí zpráva nebo potvrzení o pracovní neschopnosti, jestliže s událostí souvisí. První lékařský záznam bývá obzvlášť cenný, protože zachycuje stav krátce po vzniku potíží.
U škody na majetku si schovávejte účtenky, faktury, záruční listy, servisní protokoly a doklady o opravě. Když některý dokument nemáte, neznamená to automaticky konec nároku. Pojišťovna ale může chtít jiným způsobem ověřit stáří, vlastnictví nebo hodnotu poškozené věci.
Foťte dřív, než začnete uklízet
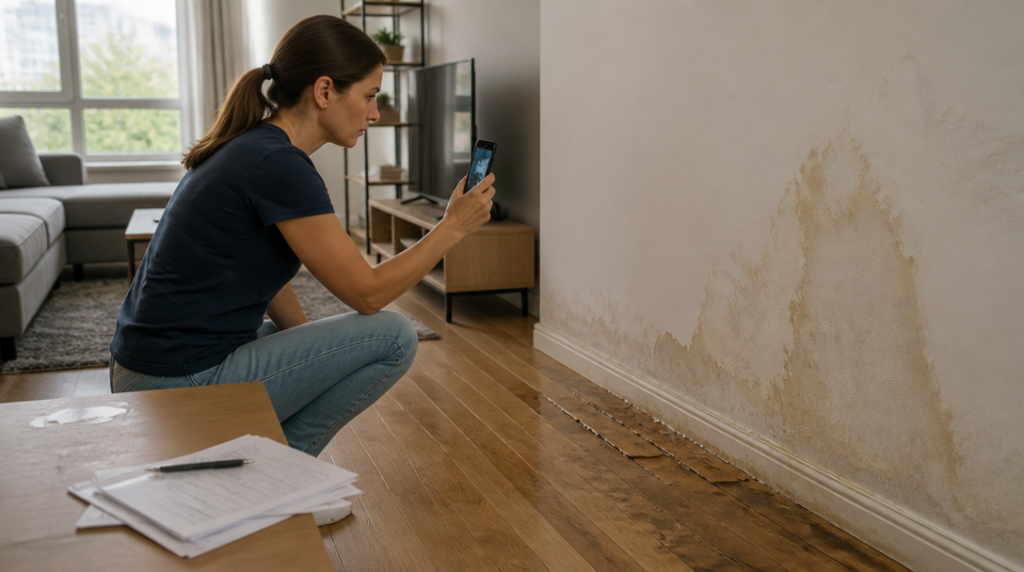
Poškozené věci před opravou nebo likvidací vyfotografujte. Zachyťte celek, detail poškození i okolí, aby bylo jasné, kde věc byla a jak škoda vznikla. U vytopeného bytu například vyfoťte nejen mokrou podlahu, ale také zdroj vody, poškozené stěny, nábytek a případné stopy po úniku.
Sepište si seznam poškozených věcí. U každé uveďte název, přibližné stáří, pořizovací cenu, rozsah poškození a případně odhad ceny opravy. Nemusí jít o dokonalou tabulku. Stačí přehledný dokument, ke kterému přiřadíte fotografie a dostupné doklady.
S úklidem nečekejte déle, než je nutné kvůli bezpečnosti nebo zabránění další škodě. Rozbitý vodovodní přívod je potřeba uzavřít, mokré místo vysušit a nebezpečné části odstranit. Co ale nemusíte likvidovat hned, ponechte do doby, než pojišťovna škodu zdokumentuje nebo vám potvrdí další postup. Je to podobné jako ukládání důkazů po nehodě: jakmile zmizí, těžko se vracejí.
Dopravní nehoda má vlastní pravidla
Od 1. července 2025 je nutné volat policii k dopravní nehodě při zranění, při škodě vyšší než 200 000 korun, při poškození cizího majetku nebo při poškození komunikace. Policii přivolejte také tehdy, když se účastníci nedokážou dohodnout na průběhu nehody nebo odmítají spolupracovat.
Jestliže se na místo policie volat nemusí, sepíše každý účastník společný záznam o dopravní nehodě a přiloží fotodokumentaci. Záznam vyplňujte čitelně a zkontrolujte, zda odpovídá skutečnému průběhu. Než vozidla odjedou, vyfoťte jejich postavení, poškození, registrační značky, dopravní situaci a případné stopy na vozovce.
Při nehodě nepodepisujte formulář, kterému nerozumíte nebo s jehož obsahem nesouhlasíte. Samotné uznání odpovědnosti může mít později význam pro pojišťovnu i pro další účastníky.
Co se děje po nahlášení
Pojišťovna vám přidělí číslo pojistné události. Uložte si ho a používejte ho v další komunikaci. Poznamenejte si také datum oznámení, jméno pracovníka a seznam dokumentů, které jste odeslali.
Následuje šetření, během něhož pojišťovna ověřuje, zda událost spadá do pojištění, jak vznikla a v jaké výši škoda nastala. Může si vyžádat další podklady, vysvětlení nebo prohlídku poškozeného majetku.
Šetření musí dokončit nejpozději do tří měsíců od oznámení pojistné události. Jestliže to v této lhůtě nestihne, musí vám písemně vysvětlit důvod. Samotné šetření a výplata peněz jsou dvě odlišné fáze. Pojistné plnění je splatné do 15 dnů po skončení šetření.
Pojišťovně odpovídejte průběžně a dokumenty posílejte způsobem, který umožní doložit jejich doručení. E-mail si uložte, u online formuláře si uschovejte potvrzení a u pošty podací doklad. Když vám něco chybí, napište to otevřeně a uveďte, kdy dokument doplníte.
Nejlepší postup se dá shrnout docela prakticky: bezpečně zastavit další škodu, všechno vyfotit, událost rychle oznámit a teprve potom řešit opravu, likvidaci a kompletní doplnění podkladů.



