
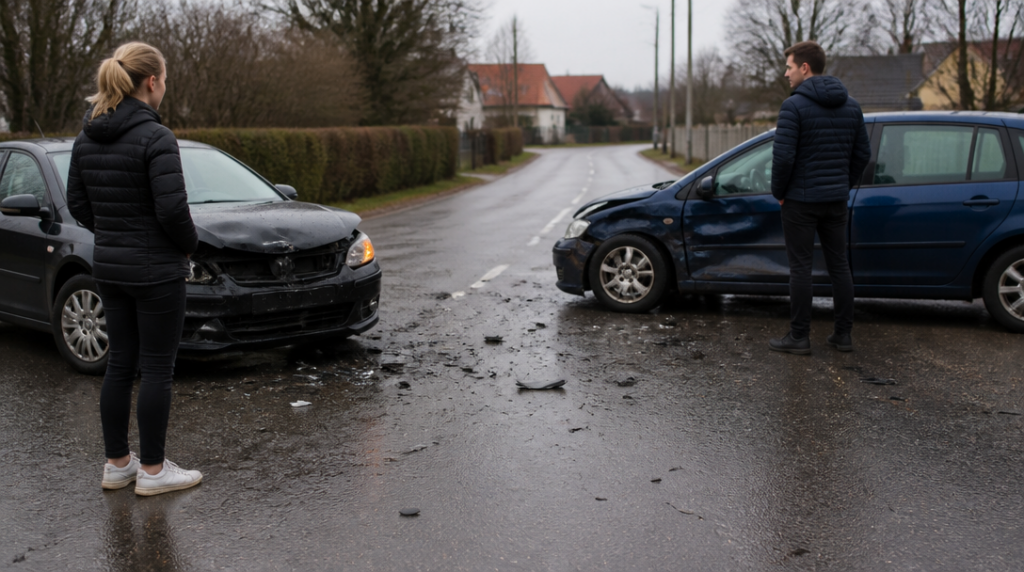
Jednou řidič jen promáčkne nárazník při couvání na parkovišti, podruhé zůstane po čelním střetu na silnici zraněný člověk a z obou vozů jsou vraky. Na první pohled jde o dvě podobné situace: auta se srazila a někdo způsobil škodu. Finanční následky se ale mohou dramaticky lišit. Základní pravidlo zůstává stejné: za škodu z kolize odpovídá viník. Poškozenému ji obvykle vyplatí pojišťovna z povinného ručení vozidla, s nímž byla nehoda způsobena.
Na místě nehody to přitom nebývá tak přehledné jako později v likvidačním protokolu. U krajnice se ozývá praskání chladnoucího motoru, na asfaltu leží úlomky plastu a každý z řidičů popisuje stejný okamžik trochu jinak. Jeden tvrdí, že měl přednost, druhý ukazuje na stopu brzdění. Právě z průběhu události se potom odvíjí, kdo za škodu odpovídá a v jakém rozsahu.
Povinné ručení není pojištění auta viníka pro jeho vlastní opravu. Slouží k uhrazení újmy, kterou provozem vozidla způsobil někomu jinému. Poškozený proto zpravidla řeší náhradu se zákonnou pojišťovnou viníka, nikoli s řidičem při každém jednotlivém kroku. Oprava karoserie, poškozené věci ve vozidle nebo náklady spojené se zraněním se posuzují podle konkrétních okolností nehody.
Od 1. dubna 2024 se povinné ručení sjednává na skutečného provozovatele vozidla. Nejde tedy automaticky o řidiče, který si auto na odpoledne půjčil. Rozdíl může být v praxi podstatný: člověk za volantem může být tím, kdo nehodu zavinil, ale pojistná smlouva se váže na provozovatele vozidla. Samotné zapůjčení auta proto nemění základní princip, podle kterého se škoda způsobená provozem vozidla řeší z povinného ručení.
Když se účastníci shodnou na průběhu a nikdo není zraněný, může se nehoda obejít bez policejní hlídky. Musí však sepsat a podepsat společný záznam o nehodě. Papír vyplněný na kapotě, fotografie postavení aut, registračních značek a viditelných poškození později často rozhodují o tom, zda bude popis události působit věrohodně. V těchto chvílích se vyplatí zachytit i dopravní značky, čáry na vozovce nebo místo, kde skončily části nárazníku. Telefon v ruce je tehdy užitečnější než dlouhé dohadování.
Od 1. července 2025 je nutné přivolat Policii České republiky při škodě nad 200 000 korun na některém z vozidel. Policie se volá také při zranění nebo při poškození cizího majetku, například svodidel, lampy, plotu či dopravní značky. Hranice se posuzuje podle škody na kterémkoli vozidle, takže nestačí odhadnout jen poškození vlastního auta. Promáčklý blatník může vypadat nevinně, zatímco pod ním je poškozený světlomet, radar nebo část konstrukce.
U vážnějších nehod se částka rychle vyšplhá vysoko. Zákonné minimum povinného ručení činí 50 milionů korun na újmu na zdraví každého poškozeného a 50 milionů korun na škody na majetku všech poškozených. Limit proto není částka, kterou pojišťovna vyplatí automaticky každému účastníkovi, ale horní hranice sjednaného krytí v příslušné kategorii. U nehody s několika zraněnými lidmi nebo s větším počtem zničených vozidel může být výše škody zásadní.
Jestliže náhrada překročí sjednaný limit pojištění, rozdíl už nemusí zůstat na bedrech pojišťovny. Může být vymáhán přímo po viníkovi. Z nehody, která začala několika vteřinami nepozornosti, se tak může stát dlouhodobý finanční problém. Povinné ručení sice chrání poškozené a obvykle také uleví viníkovi od okamžitého placení, neznamená však neomezenou ochranu bez ohledu na rozsah následků.
Na místě kolize se proto neřeší jen to, kdo má odřený nárazník. Rozhoduje se o zdraví, majetku, dokumentaci i o tom, zda bude možné škodu správně přiřadit. Řidič, který místo fotografování začne okamžitě přesouvat auta nebo podepisovat nepřesný popis, si může zkomplikovat další jednání. A někdy stačí jediná věta v záznamu, aby se pohled na celou nehodu změnil podobně jako obraz v prasklém zpětném zrcátku.



