
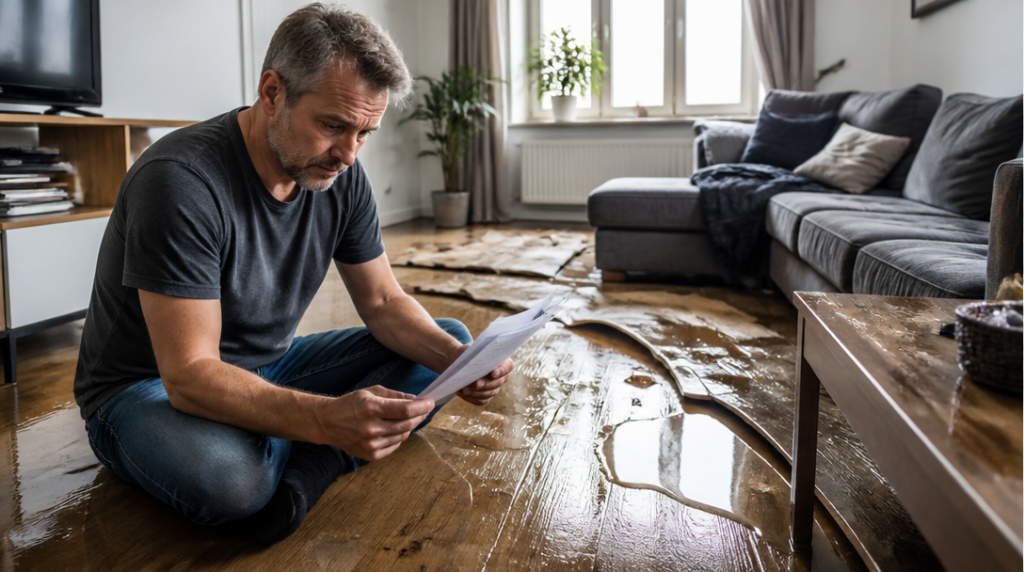
Pan Novák si pojistil rodinný dům na čtyři miliony korun. Když o několik let později prasklo potrubí a voda poškodila podlahy i nábytek, čekal rychlé vyřízení. Likvidátor však zjistil, že skutečná hodnota domu byla přibližně šest milionů. Pojišťovna škodu uznala, ale vyplatila jen poměrnou část.
Podobných překvapení přichází po nahlášení škody víc. Někdy pojišťovna nevyplatí nic, jindy částku sníží. Rozdíl mezi těmito situacemi je zásadní a často ho lidé objeví až ve chvíli, kdy potřebují peníze.
Výluka může pojistné plnění úplně zastavit
Každá pojistná smlouva popisuje rizika, která kryje, a zároveň situace, na něž se pojištění nevztahuje. Typickou výlukou bývá předchozí onemocnění, požití alkoholu, úmyslně způsobená škoda nebo riziko, které klient do smlouvy vůbec nezahrnul.
U pojištění domácnosti může být například kryté vytopení z prasklého potrubí, ale nikoli dlouhodobé prosakování způsobené zanedbanou údržbou. U úrazového pojištění zase nemusí vzniknout nárok po nehodě, při níž hrál roli alkohol, pokud to smlouva výslovně uvádí jako výluku.
Rozhodující není to, jak běžně člověk slovo „pojištění“ chápe, ale přesné znění smlouvy. Některé výluky jsou schované v několika odstavcích pojistných podmínek. Číst je večer po podpisu smlouvy bývá asi stejně lákavé jako studovat návod k pračce, právě tam se však často skrývá důvod budoucího zamítnutí.
Zamlčené zdraví může stát celé plnění
Velký problém vzniká při sjednávání životního nebo úrazového pojištění. Klient musí odpovědět pravdivě na otázky týkající se svého zdravotního stavu. Zamlčený vysoký tlak, prodělaná operace nebo dlouhodobé potíže nemusí působit jako podstatná informace, pro pojišťovnu jí však být mohou.
Podle § 2809 občanského zákoníku může pojišťovna plnění odmítnout, pokud by při pravdivých údajích smlouvu vůbec neuzavřela, případně by ji uzavřela za jiných podmínek. Nejde tedy jen o situaci, kdy někdo vědomě zatají vážnou diagnózu. Potíž může způsobit i nepřesná nebo příliš stručná odpověď v dotazníku.
Při sjednávání se proto nevyplácí spoléhat na odhad. Kdo si nepamatuje přesný název diagnózy nebo datum vyšetření, měl by si údaje dohledat. Jedna zatržená kolonka může později ovlivnit statisícové plnění.
Čekací doba odkládá vznik nároku
U některých smluv nestačí, že pojištění už bylo podepsané a pojistné zaplacené. Čekací doba znamená, že určité riziko začne být kryté až po uplynutí stanoveného období.
U pojištění nemoci může čekací doba trvat nejvýše tři měsíce. U porodu, psychoterapie, zubních a ortopedických náhrad může dosáhnout osmi měsíců. U ošetřovatelské péče může být až tři roky.
Když se tedy zdravotní problém objeví krátce po uzavření smlouvy, nemusí jít o chybu při likvidaci. Nárok jednoduše ještě nevznikl. U dlouhých čekacích dob má smysl sledovat konkrétní datum začátku krytí, ne pouze den podpisu dokumentů.
Nezaplacené pojistné ruší ochranu
Někdy je důvod odmítnutí zcela prostý: pojištění v den škody neplatilo. Smlouva mohla zaniknout kvůli nezaplacenému pojistnému, nebo ještě nezačala účinkovat.
Problém se objevuje hlavně po změně bankovního účtu, při selhání inkasa nebo po stěhování. Člověk má pocit, že platbu nastavil jednou provždy, ale pojišťovna peníze neobdrží. Pokud mezitím dojde k nehodě, smlouva už nemusí poskytovat žádnou ochranu.
U pravidelných plateb se vyplatí kontrolovat nejen e-mail s upomínkou, ale také skutečný pohyb peněz na účtu. Automatická platba není totéž co zaplacené pojistné.
Podvod může znamenat odmítnutí i trestní řízení
Pojišťovna nemusí řešit jen skutečný rozsah škody. Prověřuje také, zda popis události odpovídá realitě. Nepravdivé údaje, fingovaná škoda nebo úmyslné navýšení nákladů mohou vést k odmítnutí plnění a k požadavku na vrácení peněz, pokud už byly vyplaceny.
Pojistný podvod podle § 210 trestního zákoníku může mít i trestněprávní následky. Rozdíl mezi „zapomněl jsem uvést starý spotřebič“ a vědomým připsáním neexistujícího vybavení proto není jen morální, ale také právní.
Zvlášť riskantní je upravovat fotografie, účtenky nebo lékařské zprávy. Likvidátor může porovnávat dokumenty, datum pořízení snímků, výpovědi svědků i předchozí škody.
Podpojištění a spoluúčast snižují částku
Ne každé krácení znamená, že pojišťovna hledá důvod, jak se platbě vyhnout. U majetkového pojištění může být problém v příliš nízko nastavené pojistné částce. Když je majetek pojištěn na čtyři miliony, ale jeho reálná hodnota činí šest milionů, pojišťovna může plnění krátit v poměru 4:6.
Při škodě za 600 000 korun by tak teoreticky vyplatila přibližně 400 000 korun, ještě před započtením dalších podmínek smlouvy. Skutečný výpočet závisí na konkrétním produktu a způsobu ocenění, princip však zůstává stejný: nízká pojistná částka nekryje automaticky celou hodnotu majetku.
Samostatnou položkou je spoluúčast. Ta může být stanovena pevnou částkou, například 5 000 korun, nebo procentem ze škody. U škody za 100 000 korun a desetiprocentní spoluúčasti by klient obdržel 90 000 korun.
Před podpisem smlouvy proto nestačí zkontrolovat cenu pojistky. Stejně podstatné jsou výluky, čekací doby, počátek pojištění, pojistná částka a spoluúčast. Právě tyto řádky později rozhodnou, jestli na účtu přistane celá očekávaná suma, její část, nebo vůbec nic.



