
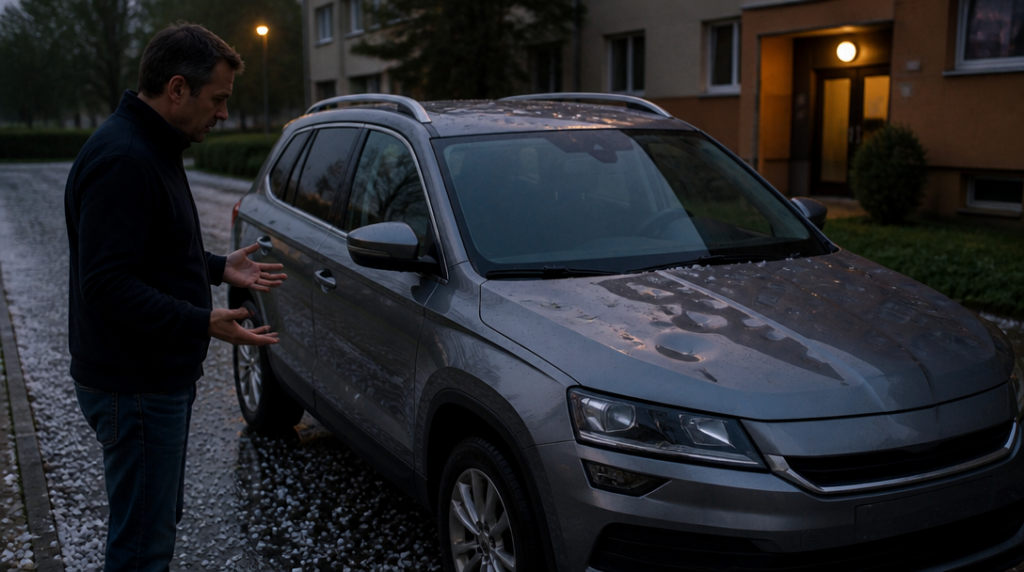
Majitel dvouletého SUV zaparkoval večer před domem. Ráno našel auto s promáčknutou střechou, rozbitým čelním sklem a poškozenou kapotou. Oprava se vyšplhala na desítky tisíc korun. Spoluúčast sice zaplatil sám, zbytek pokrylo havarijní pojištění. Bez něj by řešil nejen škodu, ale i otázku, zda má vůz vůbec smysl opravovat.
Právě v takových chvílích se ukáže rozdíl mezi pojištěním, které chrání před velkým finančním průšvihem, a smlouvou, která jen každý rok odčerpává peníze. Havarijní pojištění se nevyplatí proto, že auto občas odře někdo na parkovišti. Smysl má tehdy, když může přijít škoda, kterou by řidič ze svého jen těžko unesl.
Nové auto a drahé opravy
U nového vozu bývá odpověď poměrně přímočará. Auto rychle ztrácí hodnotu, zároveň však jeho opravy zůstávají drahé. Průměrná škoda na majetku z povinného ručení vzrostla z 42 000 korun před pěti lety na 61 000 korun v roce 2024. U moderních vozů stačí poškozený radar, světlomet nebo několik senzorů a účet za servis vyskočí překvapivě vysoko.
Havarijní pojištění se tady vyplatí hlavně tehdy, když oprava výrazně přesáhne spoluúčast. U drobného škrábance za několik tisíc korun pojištěný často zjistí, že by kvůli spoluúčasti stejně nic nedostal, případně by si následně zhoršil škodní průběh. U rozbitého čelního skla, rozsáhlého poškození karoserie nebo nehody s totální škodou je poměr sil jiný.
Důležitá je také výbava. Auto s drahými LED světlomety, kamerami a asistenčními systémy může vypadat po nehodě jen lehce poškozené, ale servisní faktura připomíná spíš menší rekonstrukci než běžnou opravu.
Kroupy, vichřice a další škody, které řidič neovlivní
Některé situace nemají nic společného se stylem jízdy. Auto stojí před domem a během několika minut ho zasype krupobití. V létě 2026 evidovala jedna z velkých pojišťoven 1 181 škod z havarijního pojištění v celkové hodnotě 55 milionů korun. Průměrná škoda tak vyšla přibližně na 46 600 korun.
To není částka, kterou by většina lidí chtěla vytáhnout z běžného účtu jen proto, že přišla letní bouřka. Kroupy mohou poškodit střechu, kapotu, střechu i skla tak, že lokální oprava nestačí. Vůz pak putuje do specializovaného servisu a čeká se na díly i volný termín.
Riziko roste u aut, která parkují venku, pod širým nebem nebo v místech vystavených silnému větru. Garáž samozřejmě není záruka, ale mezi vozem pod střechou a autem odstaveným celý rok na ulici je praktický rozdíl. Pojišťovna ho při posuzování rizika vnímá stejně jako řidič, který se snaží odhadnout, co může přijít.
Parkování na ulici mění kalkulaci
Vandalismus a krádež se neodehrávají jen ve filmech. V roce 2025 pojišťovny prověřovaly přibližně 6 000 podezřelých škod na vozidlech. Číslo samo o sobě neříká, kolik případů bylo skutečně podvodných, ukazuje však, jak často se u škod kontrolují okolnosti a dokumentace.
Pro majitele auta, které noc co noc stojí na ulici, má připojištění krádeže a vandalismu praktický význam. Platí to dvojnásob u dražších modelů, vozů s atraktivní výbavou nebo automobilů zaparkovaných v lokalitách, kde se krádeže a poškozování aut opakují.
Při sjednávání smlouvy ale nestačí zaškrtnout kolonku „vandalismus“. Rozhodují výluky, zabezpečení vozidla, způsob likvidace škody i to, zda pojišťovna hradí opravu v autorizovaném servisu. Levnější smlouva může být levná právě proto, že v kritickém okamžiku nabízí méně, než majitel předpokládal.
Leasing a úvěr: auto není úplně vaše
U vozu financovaného leasingem nebo úvěrem vzniká další problém. Při totální škodě nebo krádeži se pojistné plnění běžně odvíjí od obvyklé ceny vozidla v době škody, nikoli od původní kupní ceny. Auto přitom může ztratit hodnotu rychleji, než klesne zbývající dluh.
Majitel pak přijde o vůz, ale část závazku mu zůstane. Právě tady dává u nového auta smysl doplnění o GAP, které má pokrýt rozdíl mezi původní cenou a aktuální hodnotou vozidla. Bez této ochrany může havarijní pojištění vyřešit krádež auta, nikoli však celý finanční dopad.
Smlouva by proto měla odpovídat nejen hodnotě vozu, ale i způsobu jeho financování. Jinak může řidič po nehodě zjistit, že pojištěný je automobil, zatímco jeho skutečný problém představuje úvěrový zůstatek.
Hodně kilometrů, více příležitostí ke škodě
Řidič, který vyráží každý den desítky kilometrů, má jednoduše více příležitostí k nehodě než člověk, který auto používá jednou týdně na nákup. Dálnice, městské křižovatky, služební cesty i časté parkování u zákazníků zvyšují počet situací, ve kterých může dojít ke kolizi.
Na konci roku 2025 bylo v jedné z velkých statistik evidováno 274 000 havarijně pojištěných vozidel. Předepsané pojistné dosáhlo 3,848 miliardy korun, což odpovídá přibližně 14 000 korunám ročně na jednu smlouvu. Pro někoho je taková částka rozumnou cenou za klid, pro jiného už představuje významnou část ročních nákladů na auto.
Rozhodující není samotný počet kilometrů, ale kombinace nájezdu, hodnoty vozu a finanční rezervy. Řidič s vysokým nájezdem a novým autem má jinou situaci než majitel staršího vozu, který jezdí jen o víkendu.
Vyšší spoluúčast snižuje cenu, ale mění smysl pojištění
Vyšší spoluúčast dokáže pojistné zlevnit. Zároveň ale posouvá hranici, od které pojištění začne skutečně pomáhat. Havarijní pojištění pak není nástroj na každé odření dveří, nýbrž ochrana před velkou škodou.
Ekonomicky dává největší smysl právě u nehod, krádeží, živelných událostí a oprav v řádu desítek či stovek tisíc korun. U pravidelných drobných škod se může vyplatit peníze místo navýšení pojistného odkládat bokem. Jenže pokud by jediná větší událost znamenala půjčku nebo prodej auta, roční platba za HAV začne vypadat jinak než při pohledu na samotnou částku v pojistné smlouvě.



