
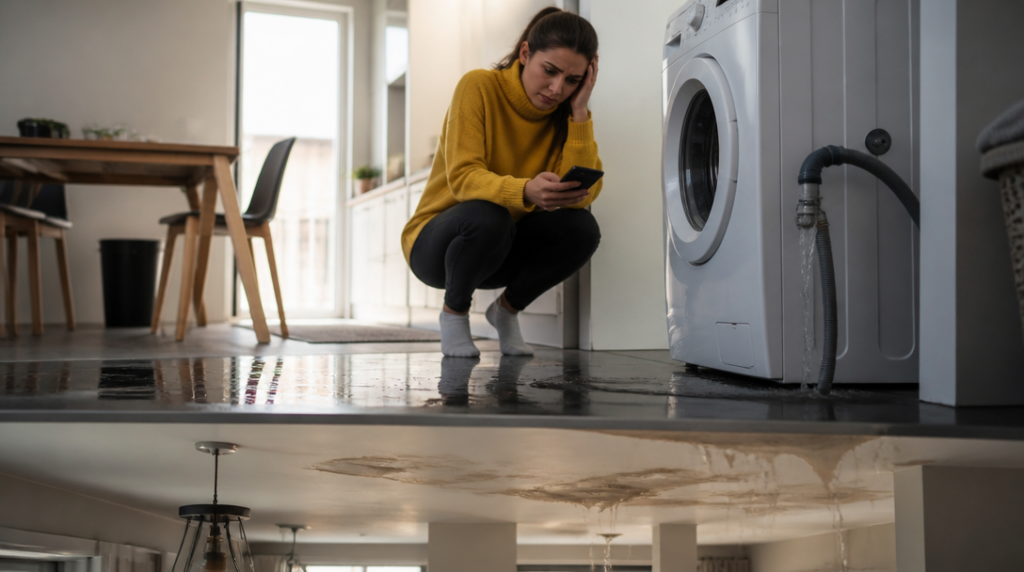
Když Martin v sobotu ráno uslyšel kapat vodu, myslel si, že jde o běžný zvuk z koupelny. Teprve po otevření dveří zjistil, že praskla přívodní hadička u pračky. Voda se dostala pod podlahu, protekla ke stropu sousedů a poškodila i část kuchyňské linky v pronajatém bytě. Martin měl pojištění domácnosti, jenže to se týkalo hlavně jeho vlastních věcí. Opravu cizího majetku z něj automaticky zaplatit nešlo.
Podobný omyl se u nájemníků objevuje často. Zamění si pojištění domácnosti s pojištěním odpovědnosti, případně předpokládají, že pojištění sjednané majitelem bytu pokryje všechny škody. Každá z těchto smluv ale chrání něco jiného. A samotný fakt, že člověk bydlí v nájmu, ještě neznamená, že musí mít pojistku ze zákona.
V České republice není k 6. září 2026 pro nájemníka obecně povinné pojištění bytu ani domácnosti. Nájemce tedy nemusí automaticky uzavírat pojistku jen proto, že podepsal nájemní smlouvu. Pronajímatel však může takovou povinnost přímo uvést ve smlouvě. V tu chvíli nejde o obecnou povinnost stanovenou zákonem, ale o smluvní závazek, který nájemník přijal podpisem.
Rozdíl není jen právnická slovíčkařina. Kdo si smlouvu pořádně nepřečte, může po několika měsících zjistit, že měl pojištění sjednat, doložit pronajímateli jeho existenci a třeba ho také po celou dobu nájmu udržovat v platnosti. Rozhodující proto bývá přesné znění nájemní smlouvy. Někdy obsahuje pouze obecný požadavek na pojištění odpovědnosti, jindy stanoví i minimální limit, povinnost předložit potvrzení nebo termín, do kdy má být pojistka uzavřena.
Nejčastěji se požaduje pojištění odpovědnosti nájemce. To má řešit škody, které nájemník způsobí na pronajatém bytě, jeho vybavení nebo majetku sousedů. Může jít o vytopení spodního bytu, poškození dveří, podlahy, kuchyňské linky nebo jiné součásti bytu. Konkrétní rozsah však vždy záleží na pojistných podmínkách. U některých smluv se například liší krytí škod na vybavení pronajímatele od škod způsobených třetím osobám.
Pojištění domácnosti má jiný účel. Zaměřuje se především na movité věci nájemníka, například nábytek, elektroniku, oblečení nebo sportovní vybavení. Když požár poškodí jeho notebook či osobní věci, právě tento typ pojištění může být relevantní. Sám o sobě ale neřeší každou škodu, kterou nájemník způsobí majiteli bytu nebo sousedům. Mít pojištěnou domácnost tedy ještě neznamená mít pojištěnou odpovědnost.
Majitel bytu může mít sjednané vlastní pojištění nemovitosti. To se vztahuje na jeho majetek podle podmínek dané smlouvy, nikoli automaticky na osobní věci nájemníka nebo všechny situace způsobené jeho jednáním. Představa, že „majitel má přece pojištění“, proto nemusí při havárii obstát. Pojišťovna může škodu uhradit a následně ji v určitém rozsahu vymáhat po osobě, která ji způsobila.
Občanský zákoník č. 89/2012 Sb., účinný od 1. ledna 2014, ukládá nájemníkovi povinnost užívat byt řádně a hradit škody, které způsobil. Tato pravidla vyplývají zejména z § 2257. Pojištění tuto odpovědnost nemaže. Jen může za splnění sjednaných podmínek pomoci s finančními následky, které by jinak dopadly přímo na nájemníka.
Při podpisu smlouvy se proto vyplatí zkontrolovat nejen slovo „pojištění“, ale také jeho parametry. Důležitý je typ pojištění, výše limitu, spoluúčast, územní rozsah a výluky. Smysl má ověřit také to, zda se ochrana vztahuje na škody v pronajatém bytě a zda zahrnuje osoby žijící ve společné domácnosti. Levná pojistka s nízkým limitem může vypadat dobře při podpisu, ale po větší havárii pokryje jen část nákladů.
Jestli nájemník smluvně požadované pojištění nesjedná, může tím porušit nájemní smlouvu. To ale samo o sobě automaticky neznamená okamžitou výpověď bez výpovědní doby podle § 2291. Následky se odvíjejí od konkrétního znění smlouvy, závažnosti porušení i okolností případu. Pronajímatel může nejprve požadovat nápravu nebo doložení pojištění; další postup nelze určit jednou větou pro všechny nájemní vztahy.
V praxi bývá nejméně problematické vyřešit pojistku ještě před nastěhováním a potvrzení si uložit spolu s nájemní smlouvou. Člověk pak nemusí při každém dotazu hledat v e-mailu, zda pojištění stále platí. A když se jednou ozve kapající voda za koupelnovou stěnou, řeší spíš havárii než spor o to, kdo měl co sjednat.



