
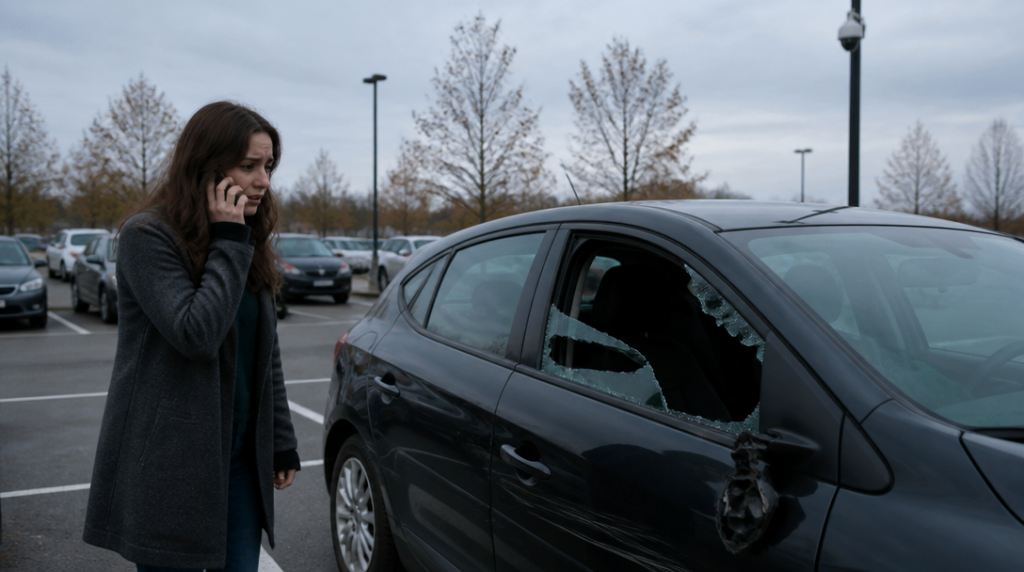
Ráno najdu auto na místě, kde jsem ho večer nechal v pořádku. Teď má rozbité okno, odřenou karoserii a zrcátko visí jen na kabelu. První otázka obvykle není, kdo to udělal, ale kdo škodu zaplatí.
U vlastního vozidla mi povinné ručení nepomůže. Kryje škody, které způsobím někomu jinému, ne vandalismus na mém autě. Potřeboval bych havarijní pojištění, případně samostatné připojištění vandalismu.
Rozdíl mezi těmito variantami není jen v názvu smlouvy. Rozhodující jsou konkrétní pojistné podmínky, výluky, spoluúčast a rozsah sjednaného krytí. U vandalismu se může jednat například o ulomené zrcátko, poškozenou karoserii nebo rozbitá okna, ale přesné podmínky se mezi pojišťovnami liší.
Co udělat hned po zjištění škody
Nejdřív bych s autem zbytečně nehýbal. Vyfotil bych celé vozidlo, jednotlivá poškození, okolní prostor i případné stopy na zemi. Hodí se také snímek parkovacího místa, vjezdu, výjezdu a informačních tabulí s pravidly provozu.
U vandalismu dává smysl zavolat policii. Pro pojišťovnu může být policejní oznámení důležitým dokladem, zvlášť když je pachatel neznámý. Snažil bych se nic neuklízet dřív, než bude jasné, zda policie nebo pojišťovna potřebuje místo zdokumentovat.
Když někdo poškodil auto třeba ostrým předmětem, každá minuta může hrát roli. Déšť smyje drobné stopy, kolemjdoucí je rozšlapou a rozbité sklo se rychle stane jen nepořádkem, který někdo zamete. Parkoviště po vandalovi často vypadá jako scéna z krátkého filmu, jehož jediný svědek už odjel.
Veřejné parkoviště neznamená automatickou náhradu
U běžného nehlídaného parkoviště, například typu P+R, nelze automaticky předpokládat, že provozovatel odpovídá za poškození auta. Samotná skutečnost, že člověk zaparkoval na vyznačeném místě, ještě neznamená, že provozovatel převzal povinnost vozidlo hlídat.
Rozhoduje, co parkoviště skutečně nabízí a jak jsou nastavené podmínky jeho užívání. Cedule s označením „hlídané parkoviště“, obsluha, kontrolovaný vjezd nebo konkrétní ustanovení provozního řádu mohou situaci změnit. Ani tehdy ale nejde o automatickou výplatu škody.
U hlídaného parkoviště může odpovědnost provozovatele vzniknout například při porušení povinností dohledu nebo zabezpečení. Posuzuje se konkrétní smlouva, provozní řád i okolnosti události. Proto bych si vyfotil také podmínky u vjezdu a schoval parkovací lístek nebo potvrzení o zaplacení.
Na soukromém parkovišti bývá podobný postup. Rozhodující není jen to, že patří firmě nebo obchodnímu centru, ale především rozsah služby, kterou provozovatel slíbil. Kamerový systém sám o sobě ještě nemusí znamenat nepřetržitý dohled nad každým zaparkovaným vozem.
Kamery mohou rozhodnout
Pokud jsou na místě kamery, požádal bych provozovatele o uchování relevantního záznamu. Není dobré čekat několik dní. Záznamy se mohou přepisovat a později už nemusí být k dispozici.
Relevantní část kamerového záznamu může být poskytnuta poškozenému jako důkaz pro pojišťovnu nebo policii. Kamera ale nesmí nepřiměřeně zabírat veřejné prostranství, takže provozovatel nemusí vydat všechno, co se v systému nachází. Praktické je požádat konkrétně o záznam z určitého času a místa a uvést, že se týká poškození vozidla.
Kdyby kamera zachytila pachatele nebo jeho odchod, může být záznam cennější než dlouhé vysvětlování. Pojišťovna díky němu snáz posoudí, zda šlo o nahodilý vandalismus, a policie získá podklad pro další postup.
Jak probíhá vyřízení s pojišťovnou
Po nahlášení škody pojišťovna obvykle potřebuje popis události, fotografie, údaje o vozidle, doklad od policie a informace o opravě. Někdy si vyžádá prohlídku auta nebo kalkulaci servisu. S opravou bych proto nezačínal dřív, než pojišťovna potvrdí další postup, s výjimkou nutného zabezpečení vozidla proti dalším škodám.
Pojistné plnění se vyplácí až po ukončení šetření a doložení potřebných podkladů. U některých produktů je uvedena lhůta do 15 dnů od splnění těchto podmínek. Neznamená to tedy patnáct dnů od samotného telefonátu, ale od chvíle, kdy má pojišťovna šetření uzavřené a obdrží vše, co potřebuje.
Pozornost bych věnoval spoluúčasti. U menšího škrábance nebo jediného rozbitého zrcátka může být částka po odečtení spoluúčasti nízká. U rozsáhlejšího poškození, rozbitých oken a poničené karoserie už může pojištění ušetřit výrazné peníze.
Nejhorší je zjistit rozsah krytí až ve chvíli, kdy stojím u auta s rozbitým sklem. Smlouvu bych si proto prošel předem, hlavně části o vandalismu, zabezpečení vozidla, oznamovací povinnosti, výlukách a spoluúčasti. Jedna věta v podmínkách může znamenat rozdíl mezi proplacenou opravou a nákladem, který zůstane celý na mně.



