
Kdyby vám dnes někdo vypáčil sklepní kóji, zaplatí pojišťovna za všechno, co zmizelo? Odpověď se často skrývá v několika řádcích smlouvy a v typu zámku, který visí na dveřích.
V bytových domech bývá sklep zvláštní prostor. Není úplně soukromý, protože kóje stojí v místnosti přístupné dalším obyvatelům domu, ale zároveň v ní lidé skladují věci v hodnotě desítek tisíc korun. Kola, lyže, pneumatiky, nářadí, dětské vybavení nebo krabice s elektronikou se za roky nastřádají skoro bez povšimnutí. Pak stačí několik minut, páčidlo a pachatel, který se pohybuje v chodbě bez kamer.
Pojištění domácnosti může věci ve sklepě zahrnovat, jenže obvykle ne bez omezení. Pojišťovny pro sklepní kóje a další společné nebo vedlejší prostory stanovují vlastní limity. Nejde tedy jen o to, zda máte pojištěnou domácnost, ale také kolik z pojistné částky připadá právě na věci uložené mimo byt a za jakých podmínek.
U produktu ČPP DOMEX+ se například limit věcí ve sklepě a dalších společných částech domu liší podle zvolené varianty. V balíčku MINI jde o 10 procent pojistné částky, v OPTI o 20 procent a v MAXI o 30 procent. Samotná krádež a vandalismus jsou v těchto variantách kryté v rozsahu 30, 80, respektive 100 procent pojistné částky. Pro domácnost s pojistnou částkou 500 000 korun tak může rozdíl mezi základním a nejvyšším nastavením znamenat statisíce, ale jen tehdy, pokud konkrétní událost splní další podmínky smlouvy.
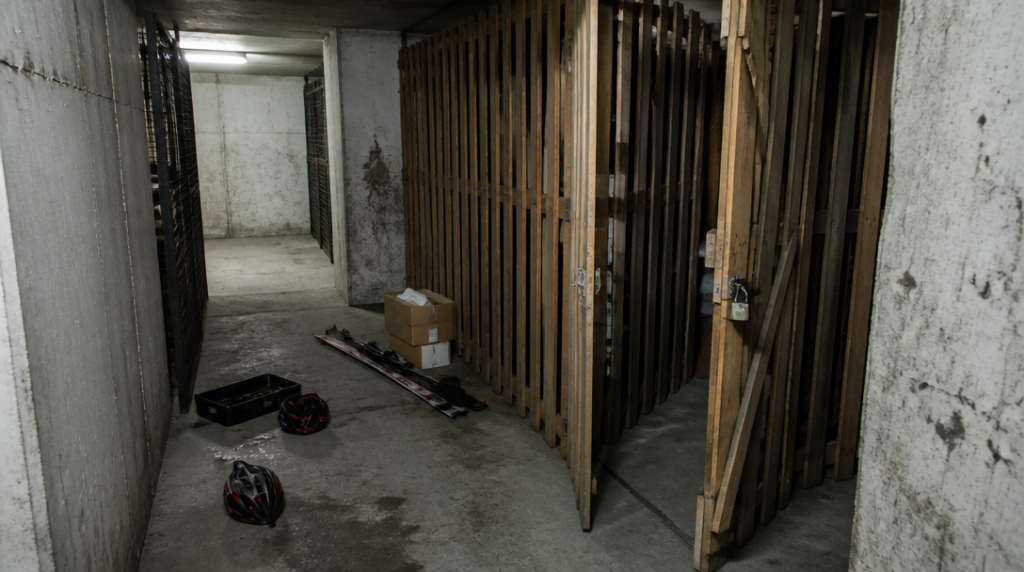
Na chodbě v suterénu je přitom vidět, proč na zabezpečení tolik záleží. Některé kóje mají plné dřevěné dveře a robustní petlici, jiné jen drátěnou výplň, přes kterou je dovnitř vidět. U části z nich visí malý zámek z hobby marketu. Z pohledu pojišťovny to nemusí být totéž jako řádně zabezpečená kóje.
UNIQA od 1. října 2024 uvádí pro sklepní kóji uzamčenou visacím zámkem limit 30 000 korun u trvale obývaného objektu a 10 000 korun u objektu obývaného přechodně. U řádně zabezpečené kóje může být u trvale obývaného objektu limit vyšší: 10 procent pojistné částky, nejméně však 50 000 korun. Rozdíl mezi obyčejným visacím zámkem a zabezpečením odpovídajícím podmínkám tak není kosmetický. Může rozhodnout o tom, zda pojišťovna uhradí celé drahé elektrokolo, nebo jen část jeho ceny.
Podobně KB Pojišťovna standardně omezuje krádež věcí z takzvaných vedlejších prostor, kam patří i sklep, na 10 procent pojistné částky za jednu událost, pokud smlouva nestanoví jinak. Kooperativa u stavebního materiálu nebo nářadí uvádí limit 75 000 korun ve variantě PRIMA a 150 000 korun ve variantě KOMFORT. U vedlejších objektů pracuje se základním limitem 10 procent pojistné částky.
Tohle jsou částky, které vypadají přehledně na papíře. V praxi ale pojišťovna nejdřív zjišťuje, co přesně se stalo. Jinak se posuzuje krádež vloupáním, loupež, vandalismus a prosté odcizení. Allianz ve svých podmínkách účinných od 1. prosince 2025 rozlišuje krádež vloupáním, loupež a prostou krádež; u vloupání je rozhodující, zda pachatel překonal zabezpečení.
Když tedy zloděj vypáčí zámek, může jít o jiný režim než v situaci, kdy někdo nechá dveře kóje otevřené a věci jednoduše odnese. Rozhodují také stopy po násilném vniknutí, způsob uzamčení společných dveří a někdy i to, zda měl pachatel překonat další překážku. Fotografie poškozeného zámku, dveří a okolí proto nejsou zbytečná administrativa. Mohou být jedním z mála důkazů, že nešlo o obyčejně odložené věci v volně přístupné místnosti.
U škody se vyplatí mít připravený seznam vybavení, účtenky, fotografie a výrobní čísla. U kola to může být rámové číslo, u nářadí přesný model, u elektroniky doklad o koupi. Po několika letech se účtenka hledá těžko; fotka kola opřeného o sklepní zeď pořízená ještě před krádeží má najednou překvapivou cenu.
Samostatnou kapitolou je poškození. Vandal může rozřezat zámek, rozbít dveře nebo poškodit uskladněné věci, aniž by si cokoli odnesl. Krytí se řídí konkrétním balíčkem a výlukami. Někde je vandalismus součástí stejného rozsahu jako krádež, jinde se uplatní odlišný limit nebo podmínka překonaného zabezpečení. Pojištění bytu proto samo o sobě ještě neříká, že jsou automaticky kryté i dveře sklepní kóje, zámek nebo stavební součásti společného prostoru.
Při sjednávání smlouvy má smysl projít tři věci: limit pro sklep a vedlejší prostory, požadavky na zabezpečení a způsob ocenění uložených věcí. Pokud v kóji stojí staré lyže a několik prázdných krabic, bude situace jiná než u elektrokola, profesionálního nářadí a zimní sady pneumatik. Nejčastější problém nevzniká u samotného nahlášení škody, ale mnohem dřív — když člověk zvolí nízký limit a sklep považuje za místo, které se do pojištění nějak vejde.



