
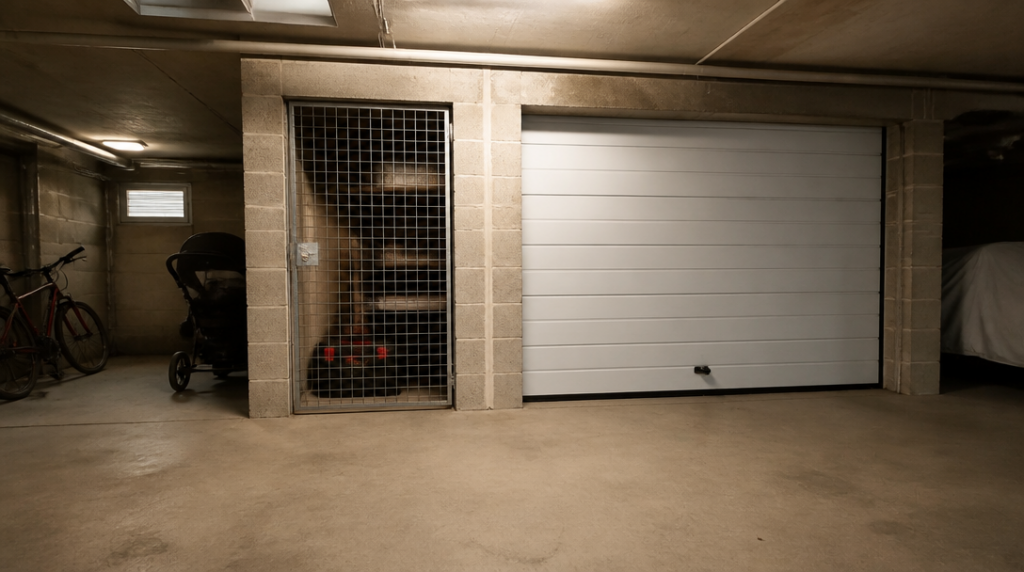
Když vám někdo vykrade společnou garáž, zaplatí pojišťovna za zmizelé věci, nebo vám jen vysvětlí, že jste si špatně přečetli smlouvu?
Právě tady se láme představa, že pojištění domácnosti automaticky chrání všechno, co vlastníte. Garáž v bytovém domě bývá sice součástí pojištěného zázemí domácnosti, ale věci uložené za dveřmi společného prostoru mívají vlastní pravidla. Ta se mohou lišit podle pojišťovny, druhu věci, způsobu zabezpečení i toho, zda je garáž přímo u vašeho bydliště.
Největší past představuje nízký limit. U některých smluv je krádež věcí z garáže kryta nejvýše do deseti procent pojistné částky domácnosti. Při pojištění domácnosti na 400 000 korun tak pojišťovna vyplatí nejvýše 40 000 korun. To může znít přijatelně, dokud ve společné garáži nemáte drahé elektrokolo, sadu nářadí, sportovní vybavení a několik dalších věcí. Jediný zloděj pak dokáže během pár minut překročit hranici, kterou smlouva nastavila.
Samotná pojistná částka domácnosti proto ještě nic nevypovídá o skutečné ochraně garáže. Rozhodující je podlimit pro věci uložené mimo byt a podmínky, které se k němu vážou. Někde se limit vztahuje na všechny věci dohromady, jinde mohou mít jednotlivé kategorie vlastní stropy. U elektroniky, jízdních kol nebo cennějšího sportovního vybavení bývá prostor pro krácení plnění zvlášť citlivý.
Pojišťovny také rozlišují, co vlastně ve společném prostoru skladujete. U některých produktů jsou věci ve společném uzamykatelném nebytovém prostoru pojištěné proti živelním rizikům, například proti požáru nebo vodě. Odcizení však nemusí platit pro všechno. Výslovně mohou být zahrnuty třeba dětský kočárek a invalidní vozík, zatímco jízdní kolo, pneumatiky nebo vrtačka se posuzují jinak, případně nejsou kryté vůbec.
Krátká odpověď tedy zní: rozhoduje konkrétní smlouva, ne cedule „společná garáž“ na dveřích.
Důležitou roli hraje adresa. Garáž nebo jiný nebytový prostor v domě, kde bydlíte, může být součástí pojištění domácnosti. Garáž na jiné adrese se však často sjednává jako samostatné připojištění. Týká se to například prostoru u chaty, pronajaté garáže o několik ulic dál nebo garážového stání v jiném objektu. Kdo při sjednání pojištění uvede jen adresu bytu, neměl by automaticky předpokládat, že tím pokryl i všechny své skladovací prostory.
Pak je tu zabezpečení. Uzamčená garáž neznamená totéž co bezpečný prostor podle pojistných podmínek. Pojišťovna může řešit typ zámku, konstrukci dveří, společný vstup do domu nebo skutečnost, zda pachatel překonal překážku násilím. U některých smluv se plnění krátí, když zůstanou dveře otevřené, zámek je vadný nebo jsou věci volně přístupné dalším obyvatelům domu. Fotografie poškozeného zámku, záznam správce a policejní protokol pak mohou mít větší cenu než sebejisté tvrzení, že garáž byla přece zamčená.
Praktický problém vzniká také u věcí, které v garáži necháváte dlouhodobě. Účtenku od starého kola už většina lidí po letech nemá, přesto pojišťovna potřebuje určit jeho stáří, hodnotu a vlastnictví. Pomoci mohou fotografie, záruční list, výpis z účtu nebo servisní doklad. U dražšího vybavení je rozumné mít alespoň jednoduchý domácí seznam s popisem, pořizovací cenou a snímky. Zabere to pár minut a při škodě to může ušetřit dlouhé dokazování.
Na automobil se pojištění domácnosti nevztahuje. Auto zaparkované ve společné garáži potřebuje vlastní havarijní pojištění nebo samostatné krytí pro případ krádeže. Stejně tak nelze předpokládat, že pojištění domácnosti zaplatí škodu na vozidle jen proto, že se zloděj do garáže dostal násilím. Garáž může být pojištěná, věci v ní také, ale auto stojí v jiné pojistné kategorii.
Pozornost si zaslouží i živelní škody. U společných uzamykatelných prostor může být ochrana proti požáru, vichřici nebo vodě nastavena jinak než ochrana proti odcizení. Zatímco poškozený kočárek po prasklém vodovodním potrubí může do krytí spadat, stejného kočárku odneseného z chodby se podmínky nemusí týkat. Rozdíl jediné události tak může znamenat desítky tisíc korun.
Při kontrole smlouvy hledejte výrazy jako garáž, nebytový prostor, společné prostory, vedlejší stavby, odcizení a limity pro věci mimo byt. Zkontrolujte také, zda je uvedena správná adresa a zda se pojištění vztahuje na vlastní garáž, pronajatý prostor i společné části domu. Pokud hodnota vybavení limit výrazně převyšuje, není problém ve smůle, ale v nastavení smlouvy. Pojištění pak sice existuje, jen chrání mnohem menší majetek, než si jeho majitel představoval.



