
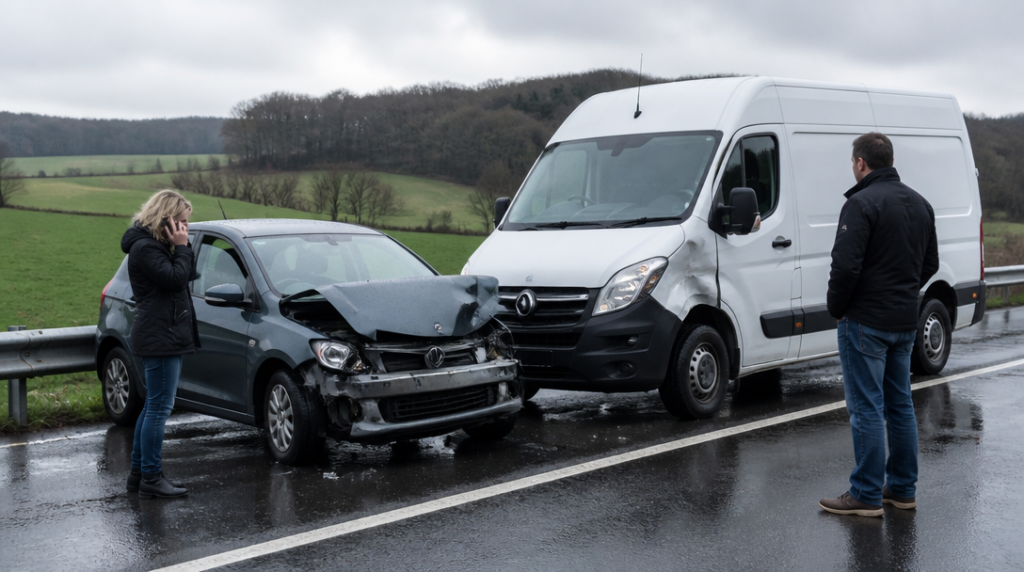
Na mokré křižovatce za městem se ozvalo krátké zaskřípění pneumatik a dutý náraz. Řidič dodávky se při odbočování podíval do zrcátka o vteřinu později, než měl, a trefil osobní vůz čekající u krajnice. Nikomu se nic vážného nestalo, ale zmačkané dveře, rozbité světlo a poškozený sloupek připomněly, proč povinné ručení existuje.
Nejde o pojištění vlastního auta. Jeho úkolem je zaplatit újmu, kterou provozem vozidla způsobíte někomu jinému. Poškozeným může být řidič jiného vozu, chodec, cyklista, majitel plotu i člověk, který kvůli zranění přijde na čas o výdělek.
Od 1. dubna 2024 se povinné ručení řídí zákonem č. 30/2024 Sb. Pravidla se přitom netýkají jen klasických osobních aut. Povinnost se nově vztahuje také na některá pomalejší motorová vozidla, například stroje s konstrukční rychlostí nad 25 kilometrů za hodinu nebo vozidla s rychlostí nad 14 kilometrů za hodinu, pokud jejich provozní hmotnost přesahuje 25 kilogramů.
Rozhodující není jen to, kdo sedí za volantem. Pojištění musí sjednat skutečný provozovatel vozidla, tedy osoba, která ho fakticky používá a odpovídá za jeho provoz. Majitel zapsaný v dokladech a provozovatel nemusí být vždy tatáž osoba.
Peníze pro poškozené, ne pro viníka
Základní princip je prostý: pojišťovna z povinného ručení viníka uhradí nároky poškozených do sjednaného limitu. Může jít o opravu auta, poškozené věci převážené ve vozidle, náklady spojené s léčením nebo náhradu újmy při zranění.
Minimální limit činí 50 milionů korun na každého poškozeného při újmě na zdraví. Stejná částka platí pro škodu na majetku v jedné nehodě. Neznamená to, že každý poškozený automaticky dostane 50 milionů. Jde o nejvyšší částku, do které pojišťovna podle podmínek a rozsahu odpovědnosti plní.
U hromadné nehody se limit majetkové škody vztahuje na celou jednu událost. Když se na dálnici srazí několik vozů a škody se rychle nasčítají, může být rozdíl mezi minimálním a vyšším limitem citelný. U dražších aut, firemních flotil nebo jízd do zahraničí proto dává smysl zvážit vyšší pojistnou částku.
Povinné ručení ale neopraví auto řidiče, který nehodu způsobil. Když viník narazí do svodidel a současně si zničí vlastní kapotu, pojišťovna zaplatí škodu na svodidlech, nikoli jeho vůz. O vlastní vozidlo se stará havarijní pojištění, pokud ho má sjednané.
Právě tady lidé často narazí na rozdíl mezi oběma produkty. Povinné ručení je vstupenka k legálnímu provozu a ochrana ostatních před následky vaší jízdy. Havarijní pojištění chrání především váš majetek při havárii, krádeži, vandalismu nebo živelných událostech podle konkrétní smlouvy.
Kde pojištění platí
Krytí z povinného ručení platí ve všech státech Evropské unie a také v dalších státech určených Českou kanceláří pojistitelů. Při cestě za hranice proto nejde jen o formalitu v kolonce smlouvy. Každá země může mít jiné dopravní prostředí, jiné ceny oprav i jiný postup při řešení nehody.
Na parkovišti u rakouského supermarketu může být škoda na nárazníku nepříjemná. Srážka s několika vozy v hustém městském provozu už znamená mnohem větší účet. Pojištění sice funguje i za hranicemi, ale řidič by měl vědět, jak nehodu zdokumentovat, komu ji oznámit a jaké doklady bude potřebovat.
Při jízdě po České republice od 1. října 2024 není nutné vozit zelenou kartu. Existence pojištění se ověřuje v online evidenci. Neznamená to však, že lze smlouvu uzavřít až po nehodě nebo spoléhat na neaktuální údaje. Pojištění musí být platné už ve chvíli, kdy vozidlo vyjede na silnici.
Co se děje po nehodě
Na místě rozhodují první minuty. Řidiči by měli zastavit, zabezpečit okolí, zjistit zdravotní stav účastníků a podle situace přivolat policii. U menší nehody bez zranění se vyplatí vyfotit postavení vozidel, poškození, registrační značky i okolní dopravní značení.
Následuje oznámení škody pojišťovně viníka. Poškozený nemusí čekat, až mu viník vše vyřídí. Nárok uplatňuje u pojistitele vozidla, které škodu způsobilo, a právě proto je důležité správně zaznamenat údaje o vozidle i pojištění.
Výše limitu se naplno projeví až ve chvíli, kdy škoda není jen promáčknutý blatník. Těžké zranění může znamenat dlouhé léčení, rehabilitaci, ztrátu příjmu a další náklady. U nehody s poškozeným domem, drahou technikou nebo několika vozidly zase rychle rostou majetkové nároky.
Pojišťovna za viníka nehradí úplně všechno za všech okolností. Při některých porušeních povinností může po něm požadovat náhradu vyplacené částky, například když řídil pod vlivem alkoholu, neměl oprávnění nebo způsobil škodu úmyslně. Pro poškozeného se tím zpravidla nemění hlavní cesta k odškodnění, pro viníka však může mít nehoda ještě dlouhou dohru.
Povinné ručení tak není malý servisní balíček k autu, ale finanční ochrana lidí a majetku kolem něj. Na papíře působí nenápadně. V okamžiku, kdy na silnici zůstane rozbitý bicykl, otevřený airbag a vyděšený člověk u krajnice, se jeho smysl ukáže velmi konkrétně.



