
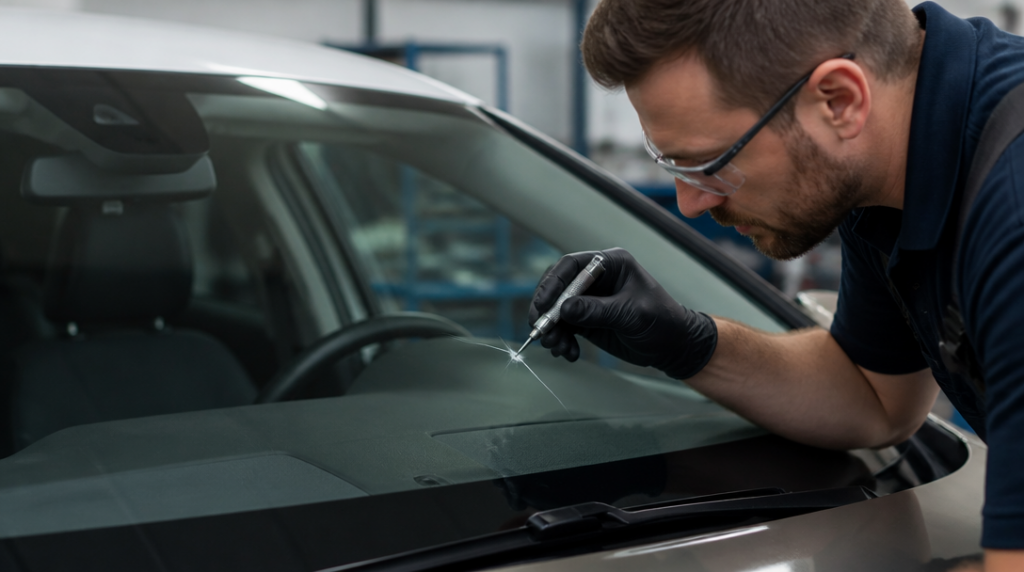
Jednou řidič uslyší na dálnici krátké cvaknutí a dál pokračuje, protože na skle nic nevidí. Jindy se přes čelní sklo během několika minut rozběhne prasklina a auto musí do servisu. Připojištění čelního skla řeší obě situace, ovšem jen v rozsahu, který si člověk skutečně sjedná.
Nejde o totéž co havarijní pojištění. Připojištění se zaměřuje na prosklené části vozidla a bývá levnější, zároveň ale mívá samostatný limit i spoluúčast. Právě tyto dvě položky rozhodují, zda bude pojistka při škodě příjemnou pomocí, nebo jen částečnou úlevou.
Co připojištění obvykle kryje
Základním předmětem bývá čelní sklo. To je vystavené odletujícím kamínkům, větvím, nárazu drobných předmětů i rychlému šíření praskliny po zimním ochlazení. Některé produkty se ale vztahují také na boční a zadní skla, střešní okno nebo prosklenou střechu.
Rozsah může být širší i podle příčiny poškození. U některých smluv se krytí týká škod způsobených krádeží, vandalismem, požárem, přírodní událostí nebo zvířetem. Majitel vozu by proto neměl vycházet jen z názvu připojištění. Stejně podstatné je, co přesně pojišťovna považuje za pojištěné sklo a jaké události do smlouvy zahrnula.
Při sjednání se volí pojistný limit. Ten určuje nejvyšší částku, kterou pojišťovna za škodu zaplatí, nikoli cenu samotného připojištění. Nabízené limity mohou začínat na 4 000 korunách a sahat až k 500 000 korun. Tak široké rozpětí dává smysl, protože cena skla se liší podle typu auta, zabudovaných senzorů, kamer, vyhřívání nebo speciálního tvaru.
Příliš nízký limit může u dražšího vozu rychle přestat stačit. Sklo se sice vymění, ale část účtu zůstane na majiteli. U běžnějšího automobilu může být rozumný nižší limit, pokud odpovídá reálné ceně opravy a případné spoluúčasti.
Scelení je levnější než výměna
Ne každá prasklina znamená nové sklo. Přibližně polovinu poškození lze opravit scelením, tedy vyplněním poškozeného místa speciální pryskyřicí. Oprava bývá rychlejší a pro řidiče zpravidla znamená menší zásah do provozu auta.
Rozhoduje hlavně velikost, umístění a charakter poškození. Drobné poškození mimo kritické zorné pole se řeší jinak než dlouhá prasklina v prostoru, kam řidič přímo hledí. Servis také posuzuje, zda je sklo poškozené jen povrchově, nebo zda narušení zasahuje hlouběji.
Rozdíl se může projevit i na spoluúčasti. U jednoho běžně nabízeného produktu činí při výměně 1 000 korun, zatímco při scelení je spoluúčast nulová. Pro řidiče je to praktický důvod neodkládat návštěvu servisu. Malý bod po zásahu kamínkem se může vlivem vibrací a teplotních změn zvětšit.
Scelení má navíc menší dopad na životní prostředí. Ve srovnání s výměnou vytváří podle dostupných údajů o 99,5 procenta méně emisí oxidu uhličitého. Není to hlavní důvod, proč opravu volit, ale při vhodném typu poškození jde o rozumnější řešení technicky, finančně i ekologicky.
Kolik připojištění stojí
Cena závisí na limitu, vozidle, nastavení smlouvy a dalších podmínkách. Pro představu: roční připojištění s limitem 6 000 korun může stát 1 108 korun, limit 10 000 korun vychází na 1 846 korun a u limitu 20 000 korun činí roční pojistné 3 692 korun.
Vyšší limit tedy neznamená jen vyšší ochranu, ale také citelně vyšší cenu. Před sjednáním se vyplatí porovnat cenu připojištění s hodnotou skla a zjistit, zda limit pokryje i kalibraci kamer nebo jiný související servis. Tyto náklady mohou být u moderních vozů podstatné, smlouva je však nemusí řešit stejným způsobem jako samotné sklo.
Na první pohled může připojištění působit jako drobný doplněk. Stačí ale jeden prasklý senzorový čelní štít a rozdíl mezi nízkým a dobře nastaveným limitem je okamžitě vidět. U staršího jednoduchého auta se vyplatí počítat jinak než u nového vozu s kamerou za čelním sklem.
Servis rozhoduje o skutečné výši plnění
Ve smlouvě bývá uvedeno, zda musí řidič využít smluvní servis. Oprava mimo doporučenou síť může být výrazně méně výhodná. U některých smluv může spoluúčast při návštěvě nesmluvního servisu dosáhnout až 50 procent pojistného plnění.
To je podmínka, kterou člověk snadno přehlédne, protože při sjednání vnímá hlavně cenu a limit. Po škodě pak zjistí, že volba oblíbeného autosklaře znamená podstatně nižší úhradu. Vyplatí se proto předem ověřit seznam smluvních pracovišť a také postup nahlášení škody.
Prasklé sklo není vhodné řešit improvizací. Lepicí páska přes poškozené místo může krátce zabránit vniknutí nečistot, samotnou opravu ale nenahradí. Z vlastní zkušenosti řidiči nejvíc litují právě čekání: z malého důlku se po několika studených startech často stane prasklina, se kterou už scelení nepomůže.
Při výběru proto nestačí hledat nejnižší roční cenu. Smysl má projít limit, spoluúčast při opravě i výměně, rozsah pojištěných skel, kryté příčiny poškození a pravidla pro výběr servisu. Teprve z této kombinace je patrné, co připojištění skutečně nabídne ve chvíli, kdy se na skle objeví první tenká čára.



