
Povinné ručení nezaplatí ani korunu za věci, které někdo ukradl z vašeho auta. Kryje škody způsobené provozem vozidla, ne osobní majetek položený v kufru nebo na zadním sedadle.
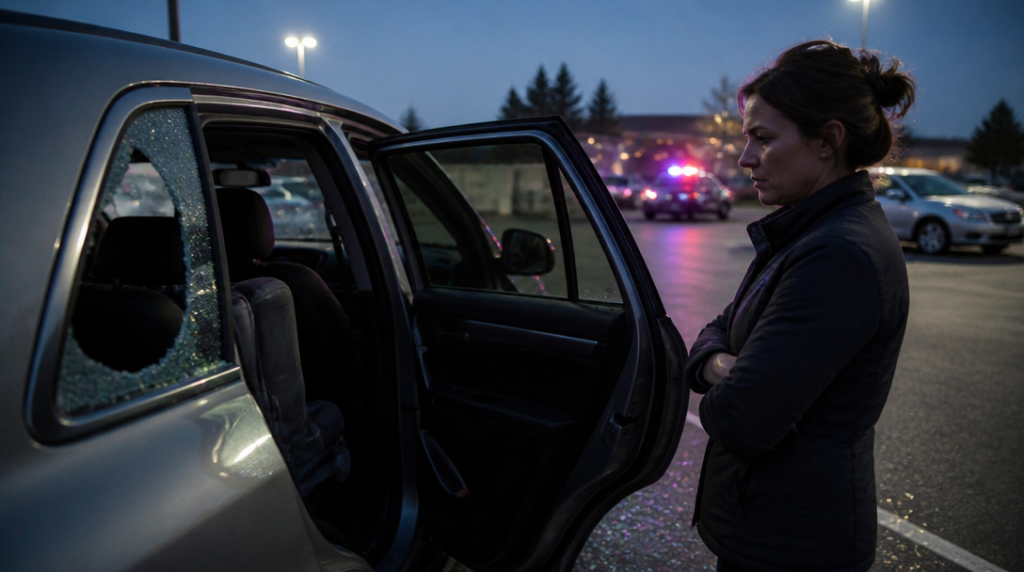
Scéna po vloupání bývá přitom stejná. Na parkovišti leží střepy, dveře jsou pootevřené a z přihrádky zmizí doklady, taška nebo nářadí. Člověk nejdřív volá policii, potom pojišťovnu. Právě tehdy se ukáže, jestli měl sjednané správné krytí.
Samotné havarijní pojištění krádež věcí uvnitř vozidla automaticky neřeší. K plnění se lze dostat jen přes konkrétní připojištění, které bývá součástí pojištění zavazadel, cestovního pojištění nebo pojištění domácnosti. Rozhoduje smlouva a její podmínky, ne nálepka na pojistné smlouvě.
Zamčené auto je teprve začátek
Pojišťovna obvykle požaduje, aby bylo vozidlo řádně zamčené. U některých produktů nestačí tvrzení, že řidič dveře zavřel. Podmínky mohou vyžadovat násilné překonání zámku, případně aktivované zabezpečení vozidla.
Rozbité boční okno nebo vypáčený zámek se proto posuzují jinak než situace, kdy někdo nechal vůz odemčený. Problém může vzniknout i při ponechání klíčů v autě nebo při nedodržení pravidel pro alarm a další zabezpečovací prvky.
Na parkovišti se přitom snadno přehlédne detail. Stačí vystoupit „jen na minutku“, stisknout tlačítko centrálního zamykání a odejít s pocitem, že je hotovo. U starších vozů se vyplatí zkontrolovat, zda se dveře skutečně zamkly. Krátké cvaknutí není důkaz.
Co zůstalo na očích, bývá problém
Taška položená na sedadle, fotoaparát pod zadním sklem nebo notebook v kufru, který byl před svědky otevřený, mohou plnění zkomplikovat. Věci viditelné zvenku bývají ve výlukách, protože pojišťovny jejich ponechání ve voze hodnotí jako zvýšené riziko.
Často se samostatně vylučuje elektronika. Mobilní telefony, fotoaparáty a notebooky nemusí být kryté vůbec, případně jen do omezeného limitu. Stejně tak může smlouva rozlišovat mezi běžným zavazadlem, sportovním vybavením, pracovním nářadím a cennostmi.
Kufr tedy neznamená automaticky bezpečné místo. Jestli je obsah vidět přes zadní sklo, může se na něj pohlížet podobně jako na věc položenou v kabině. Rozhoduje konkrétní formulace podmínek.
Bez policie se pojistná událost často nerozjede
Krádež je nutné oznámit Policii České republiky. Pojišťovna může požadovat policejní protokol, někdy také ukončené policejní šetření. K tomu se přidávají doklady o vlastnictví věcí a jejich ceně.
Účtenka pomůže, ale není jediným možným dokladem. Hodit se mohou záruční listy, výpis z účtu, fotografie, objednávka nebo jiný dokument, ze kterého lze poznat, co bylo ukradeno a kolik to stálo. Bez seznamu věcí se žádost posuzuje obtížně, zvlášť když je v autě více zavazadel.
Na místo je lepší nesahat, dokud policisté nezdokumentují stopy. Nezametat střepy, neotírat kliku a nepřemisťovat věci, které pachatel otevřel. Fotografie rozbitého okna, poškozeného zámku a prázdného prostoru v autě mohou později pomoct při dokazování.
Limity umí překvapit
Připojištění zavazadel neznamená, že pojišťovna uhradí plnou cenu všeho, co zmizelo. Smlouva může stanovit nejvyšší částku pro celou událost i samostatné limity pro jednotlivé druhy věcí. U elektroniky bývají pravidla ještě užší.
Konkrétní aktuální pojistné podmínky mohou stanovit také spoluúčast ve výši 10 procent. Při škodě za 30 tisíc korun by tak pojišťovna odečítala 3 tisíce, pokud smlouva neříká něco jiného. Číslo se může lišit podle produktu, proto nestačí porovnat jen cenu pojistného.
Pozornost si zaslouží i územní a časové omezení. U jednoho zveřejněného pojistného produktu platí krytí pouze během přepravy a vztahuje se na vozidla do 3 500 kilogramů. Z auta zaparkovaného před hotelem tedy nemusí být krytá stejná situace jako z vozu během cesty.
Rozdíl může dělat i místo. Některé podmínky posuzují jinak veřejné parkoviště, hlídaný areál, garáž nebo prostor u ubytování. Když se ztratí klíče, může pojišťovna zkoumat, zda byly zabezpečené a kdo k nim měl přístup.
Co si zkontrolovat ještě před cestou
V pojistné smlouvě hledejte výrazy jako zavazadla, věci ve vozidle, krádež vloupáním, zabezpečení a výluky. Zajímejte se o to, zda se krytí týká auta jako takového, nebo jen přepravovaných věcí. Stejně podstatný je limit na elektroniku a požadované doklady.
Při odjezdu nenechávejte tašky na sedačkách ani v prostoru viditelném přes okna. Cennější věci je rozumnější z vozu vzít, ne je schovat pod bundu. Pachatelé někdy nepotřebují vidět notebook; stačí jim jediný pohled do interiéru a pár vteřin u zámku.
A když už okno praskne, první kroky jsou prosté: nic nepřerovnávat, zavolat policii, pořídit fotografie a sepsat ukradené věci. Teprve potom přichází na řadu pojistná smlouva, kde se rozhoduje mezi skutečnou náhradou a nepříjemným zjištěním, že kufr byl sice zamčený, ale pojištěné nebylo téměř nic.



